
Altersvorsorgedepot 2027: So funktioniert das neue geförderte Depot

Lohnt sich das Altersvorsorgedepot 2027? Ja, für fast alle, die gefördert werden. Das Altersvorsorgedepot ist ein neues Depot für deine Rente, in dem du ab dem 1. Januar 2027 mit staatlicher Förderung in ETFs sparen kannst. Zahlst du den maximal geförderten Betrag von 150 € im Monat ein, legt der Staat 540 € im Jahr dazu. Das sind 30 % extra auf deine Einzahlung, die du sicher bekommst, egal wie sich die Börse entwickelt.
Das Wichtigste in 60 Sekunden
Das steht fest
Unser Tipp: Am günstigsten ist derzeit Trade Republic, denn dort entfallen die ETF-Kosten im Standarddepot und bei Dutzenden ETFs im freien Depot, ohne Enddatum.
Unser Rat: Zahl bis 150 € im Monat ins Altersvorsorgedepot ein, denn damit bekommst du schon die volle Grundzulage. Alles darüber sparst du besser in einem normalen ETF-Depot, denn dort kommst du weiter flexibel an dein Geld. Aber: Dein normales Depot solltest du dafür nicht aufgeben. Hast du insgesamt nur 150 € im Monat oder weniger zum Sparen, überleg dir, wie viel dir diese Flexibilität wert ist, und zahl nur einen Teil davon ins Altersvorsorgedepot. Die Förderung bekommst du schon ab 10 € im Monat.
Was ist das Altersvorsorgedepot?
Das Altersvorsorgedepot ist ein Depot, das der Staat für deine Rente fördert. Du zahlst regelmäßig ein, und dein Geld wird in ETFs oder Fonds angelegt, die du selbst wählst oder die alternativ dein Anbieter für dich auswählt. Ein ETF ist ein Fonds, der einen ganzen Börsenindex nachbildet. Mit einem einzigen Sparplan bist du so an sehr vielen Unternehmen auf einmal beteiligt, und das senkt dein Risiko im Vergleich zu einer einzelnen Aktie.
Warum gibt es keine Garantie mehr?
Im Altersvorsorgedepot gibt es keine Garantie auf deine Einzahlungen. Für eine Garantie muss der Anbieter dein Geld vorsichtiger anlegen, und das drückte bei Riester in der Vergangenheit die Rendite. Zusammen mit hohen Kosten von im Schnitt 1,67 % im Jahr bei Riester-Rentenversicherungen hat das viele Riester-Verträge aus unserer Sicht unrentabel gemacht. Im Altersvorsorgedepot darf dagegen wie in einem normalen Depot mehr Geld über ETFs in Aktien stecken. Kursschwankungen können sich über lange Zeit ausgleichen, deshalb sind so höhere Renditen möglich als mit einer Garantie.
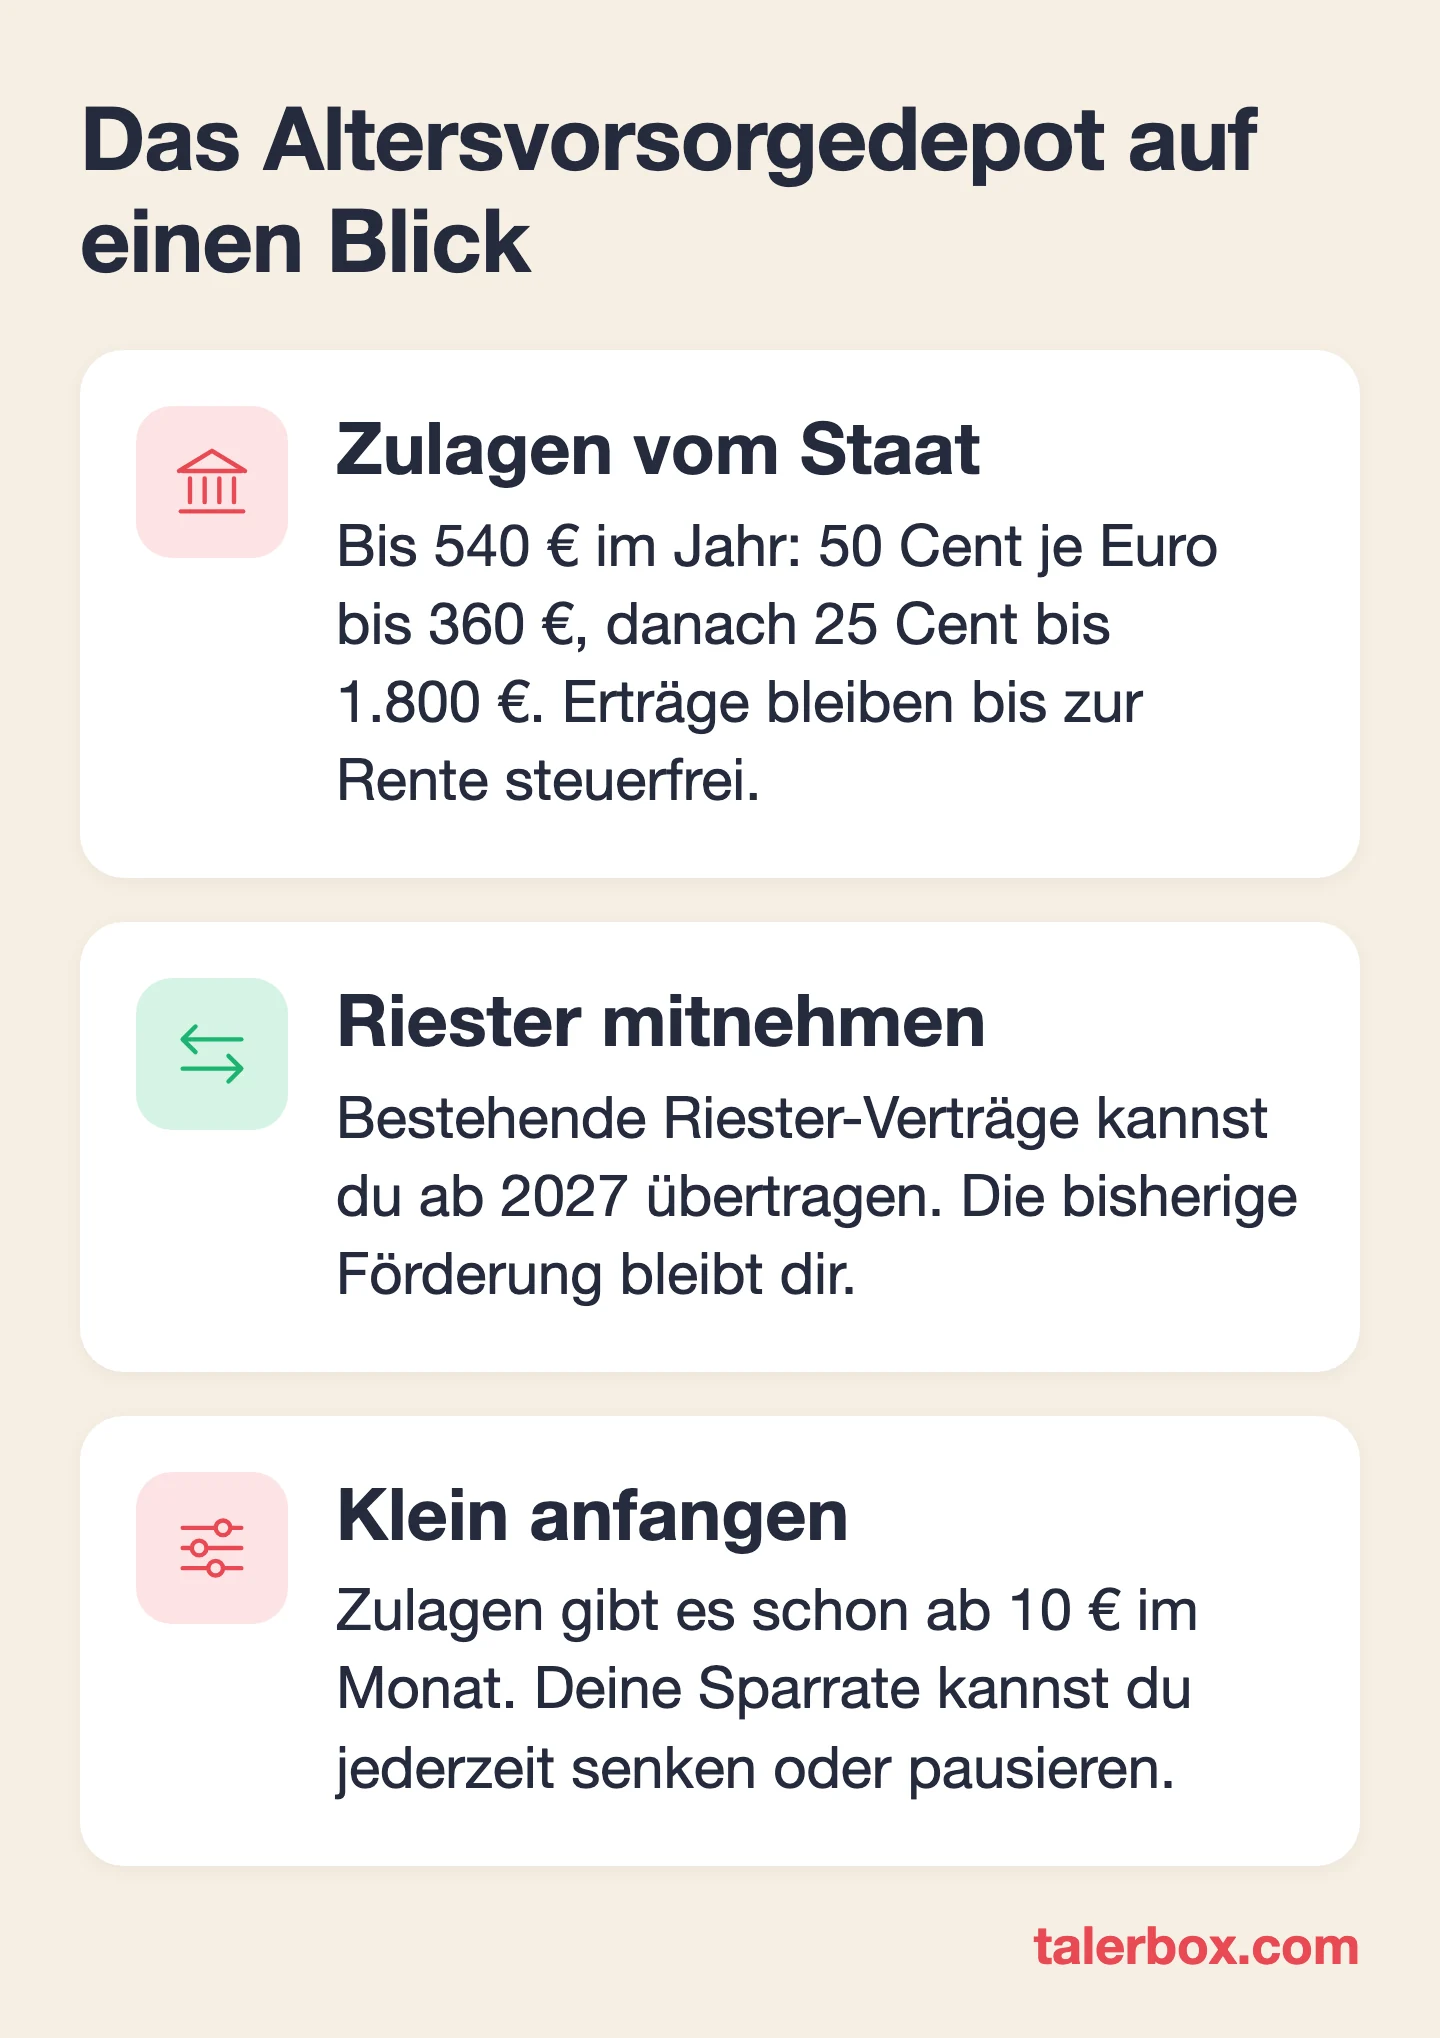
Der Staat fördert das Depot auf zwei Wegen: mit Zulagen auf deine Einzahlungen und mit der Steuerfreiheit der Erträge bis zur Rente.
Altersvorsorgedepot ab 2027: Wann geht es los?
Das Altersvorsorgedepot startet am 1. Januar 2027. Das Gesetz dazu heißt Altersvorsorgereformgesetz, ist beschlossen und steht seit Mai 2026 im Bundesgesetzblatt (BGBl. 2026 I Nr. 156).
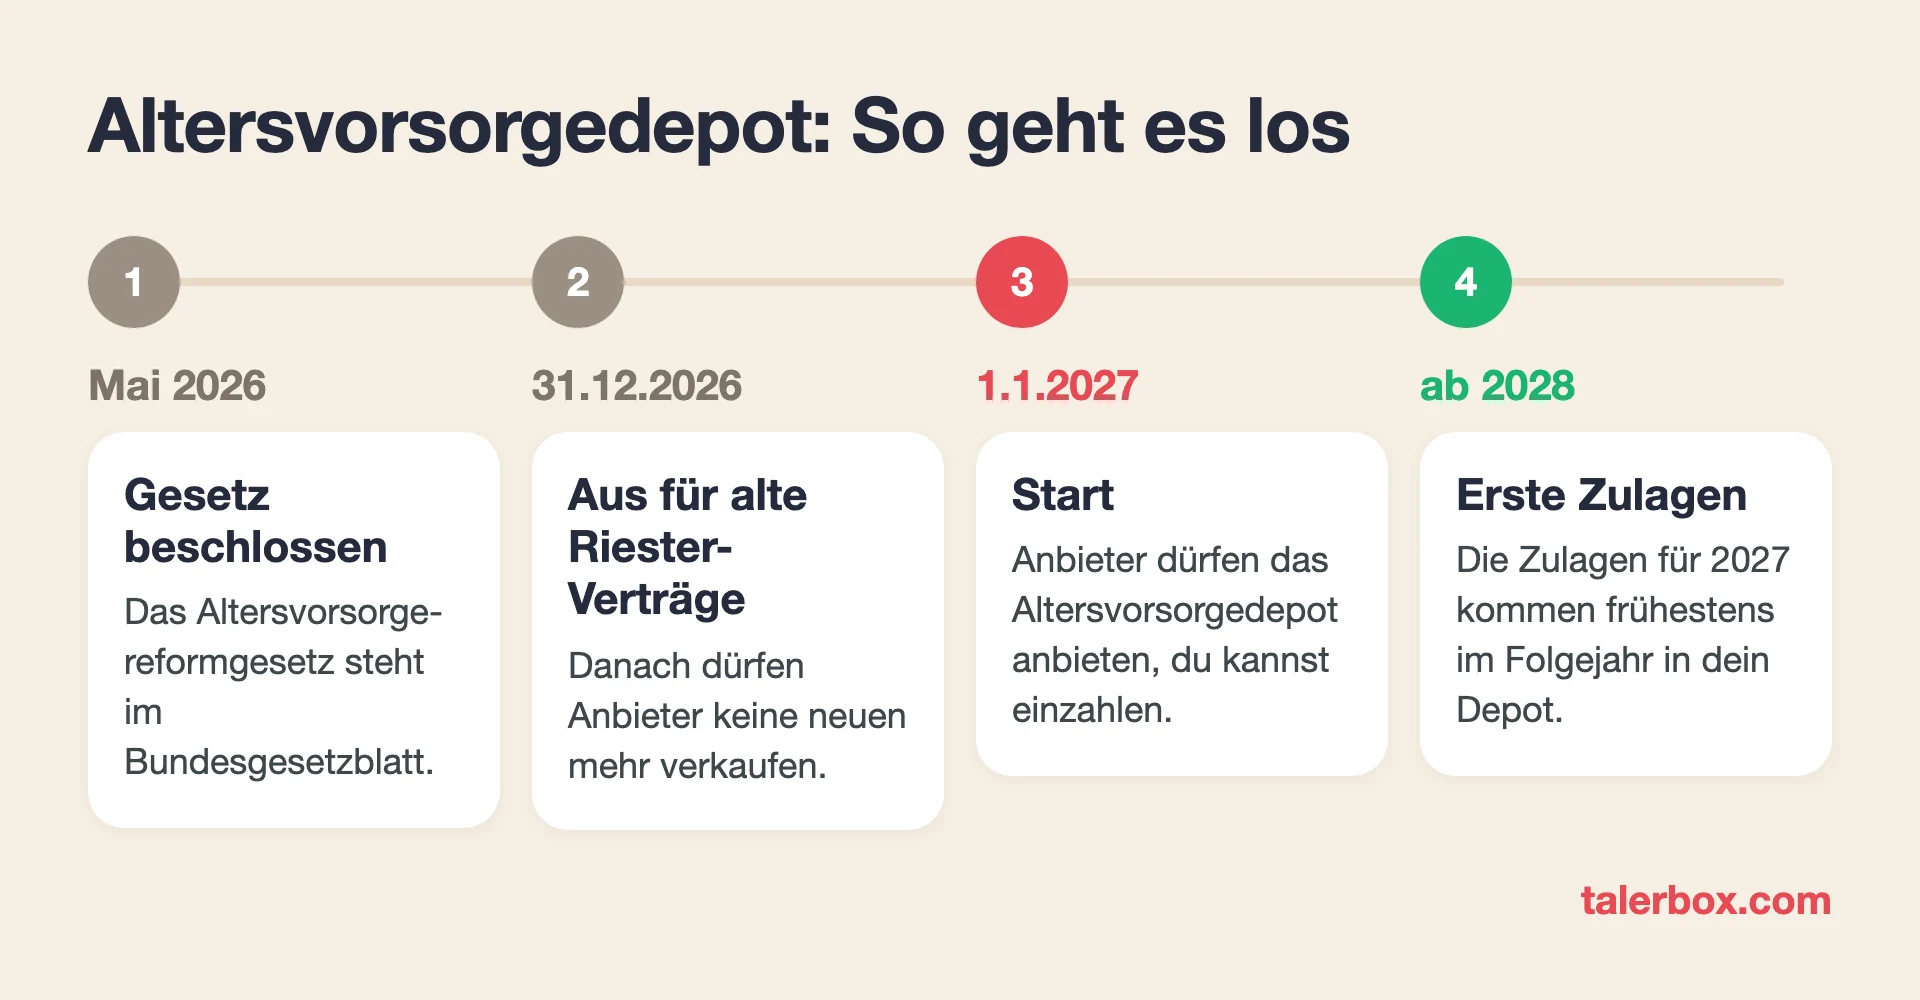
Bei vielen Anbietern kannst du dich schon jetzt unverbindlich vormerken lassen, einzahlen kannst du dann ab Januar 2027. Die Zulagen für deine Einzahlungen bekommst du aber nicht sofort. Der Staat schreibt sie deinem Depot erst im Folgejahr oder später gut, denn sie richten sich danach, wie viel du im ganzen Jahr eingezahlt hast.
Wie hoch ist die Förderung im Altersvorsorgedepot?
Die Förderung ist bei jedem Anbieter gleich, denn sie kommt vom Staat. Je mehr du einzahlst, desto mehr Förderung bekommst du. Die volle Grundzulage von 540 € pro Jahr erhältst du ab 1.800 € Einzahlung im Jahr. Für die Zulage ist egal, wie du die 1.800 € übers Jahr verteilst. Du kannst zum Beispiel jeden Monat 150 € einzahlen.
| So viel legt der Staat dazu | |
|---|---|
| Grundzulage auf die ersten 360 € im Jahr | 50 Cent je Euro, also bis 180 € |
| Grundzulage von 361 € bis 1.800 € im Jahr | 25 Cent je Euro, also bis 360 € |
| Grundzulage zusammen | bis 540 € im Jahr, bei 150 € im Monat |
| Kinderzulage je Kind mit Kindergeld | 1 € je Euro, bis 300 € im Jahr |
| Bonus, wenn du zu Jahresbeginn noch keine 25 bist | einmalig 200 € |
Die Förderung beginnt dabei schon ab 120 € im Jahr (10 € im Monat). Maximal einzahlen kannst du 6.840 € im Jahr, gefördert werden aber immer nur 1.800 €. Mehr einzuzahlen kann sich trotzdem lohnen, denn auch dieser Teil wächst bis zur Rente steuerfrei. Ob sich das für dich rechnet, hängt vor allem von deinem Sparerpauschbetrag und deinem Steuersatz in der Rente ab.
Wie bekommst du die Zulagen?
Beantragen musst du die Zulagen nicht selbst. Beim Abschluss beauftragst du deinen Anbieter, und er beantragt sie dann jedes Jahr für dich. Die Kinderzulage bekommt der Elternteil, der das Kindergeld bekommt. Verheiratete Eltern können sie aber mit einer gemeinsamen Erklärung dem anderen Elternteil zuordnen.
Was die Förderung für deine Rente bedeutet, rechnest du mit unserem Altersvorsorgedepot-Rechner aus. Er vergleicht deine Rente nach Steuern auch mit einem normalen ETF-Depot.
Wer bekommt die Förderung?
Wie schon bei der Riester-Rente wird vor allem gefördert, wer Pflichtbeiträge in die gesetzliche Rentenversicherung zahlt. Dazu gehören Angestellte, Azubis und Minijobber, die sich nicht von der Rentenversicherung befreien lassen. Beamte bekommen die Förderung, wenn sie ihrem Dienstherrn die Weitergabe ihrer Daten erlauben.
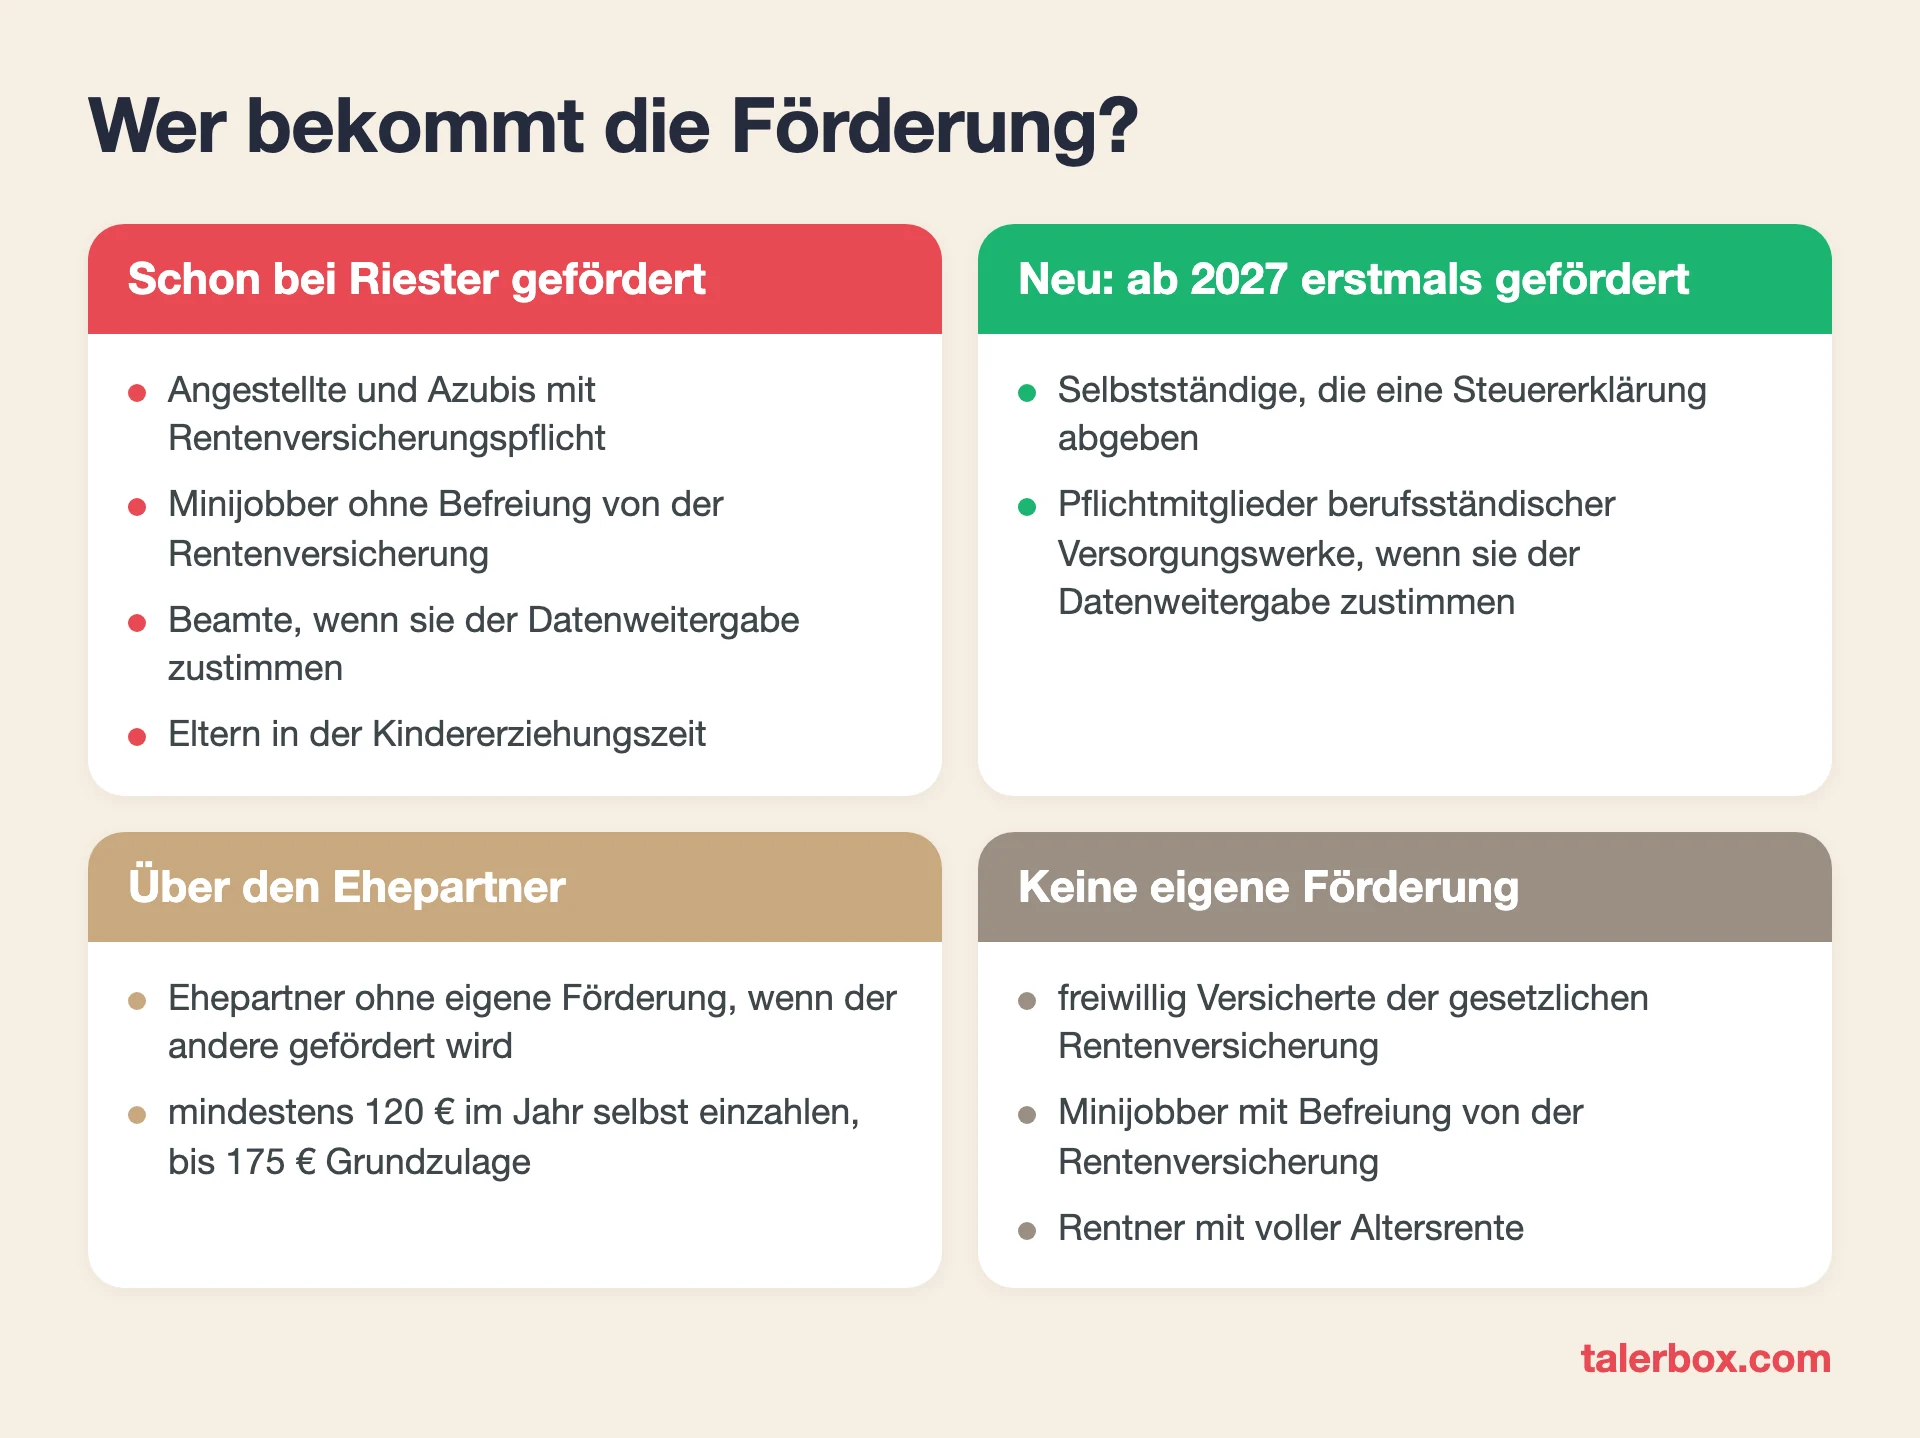
Ab 2027 erstmals selbst gefördert werden Selbstständige, die eine Steuererklärung abgeben, und Pflichtmitglieder berufsständischer Versorgungswerke. Bei der Riester-Rente waren sie noch nicht selbst förderberechtigt. Ein Versorgungswerk ist eine eigene Rentenkasse, über die bestimmte Berufsgruppen fürs Alter vorsorgen. Gefördert wirst du dort, wenn du deinem Versorgungswerk bis zum Jahresende erlaubst, deine Daten an die Zulagenstelle zu melden.
Keine eigene Förderung bekommen zum Beispiel freiwillig Versicherte der gesetzlichen Rentenversicherung und Rentner, die schon eine volle Altersrente bekommen. Bist du selbst nicht förderberechtigt, aber dein Ehepartner, bekommst du über ihn trotzdem eine Grundzulage von bis zu 175 € im Jahr. Dafür zahlst du mindestens 120 € im Jahr in dein eigenes Altersvorsorgedepot ein.
Was bringt das Altersvorsorgedepot nach 30 Jahren?
Rechenbeispiel: Du zahlst 30 Jahre lang 150 € im Monat ein, und dein Geld wächst dabei um 5 % im Jahr. Im Altersvorsorgedepot legt der Staat jedes Jahr 540 € Grundzulage dazu. Im normalen ETF-Depot zahlst du dieselben 150 € ein, nur ohne Zulagen.
So viel hast du nach 30 Jahren vor Steuern:
| Altersvorsorgedepot | Normales ETF-Depot | |
|---|---|---|
| Deine Einzahlungen | 54.000 € | 54.000 € |
| Zulagen vom Staat | 16.200 € | 0 € |
| Erträge bei 5 % im Jahr | 86.800 € | 68.800 € |
| Endkapital | 157.000 € | 122.800 € |
| Vorteil | 34.200 € |
Ergebnis: Mit dem Altersvorsorgedepot hast du rund 34.200 € mehr. Die 16.200 € Zulagen wachsen bis zur Rente auf mehr als das Doppelte, deshalb stammt gut ein Fünftel deines Endkapitals aus der Förderung.
Beide Beträge sind vor Steuern. Die Auszahlung aus dem Altersvorsorgedepot versteuerst du später mit deinem persönlichen Steuersatz, beim normalen Depot zahlst du dagegen Abgeltungsteuer auf die Gewinne. Was dir nach Steuern im Monat bleibt, rechnest du mit unserem Altersvorsorgedepot-Rechner aus. Er berücksichtigt auch einen möglichen Steuervorteil aus deiner Steuererklärung.
Standarddepot oder freies Depot: Was passt zu dir?
Jeder Anbieter muss als bequeme Variante ein Standarddepot anbieten. Dabei wählt der Anbieter zwei ETFs oder Fonds aus und legt dein Geld für dich darin an. Einer ist mutiger und enthält mehr Aktien, der andere ist vorsichtiger. In den Jahren vor der Rente schichtet der Anbieter automatisch und schrittweise in den vorsichtigen um, damit dein Geld kurz vor der Rente weniger schwankt. Die Kosten hat der Gesetzgeber gedeckelt: Ein Standarddepot darf höchstens 1 % im Jahr kosten, alle Kosten zusammengerechnet.
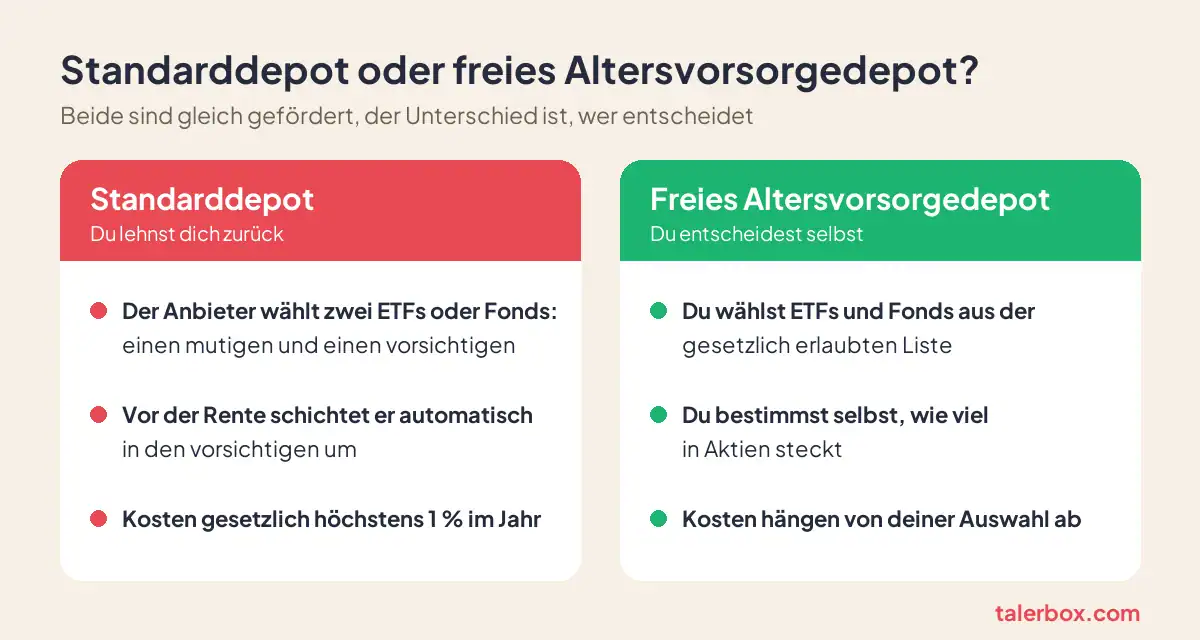
Im freien Depot wählst du deine ETFs und Fonds dagegen selbst aus, und zwar aus einer gesetzlich erlaubten Liste. Gefördert werden beide Varianten genau gleich. Beim selben Anbieter wechselst du außerdem jederzeit kostenlos zwischen ihnen und behältst dabei deine Förderung.
Freies Altersvorsorgedepot oder Standarddepot: Welches passt zu dir?
Unsere Empfehlung: Ist das Altersvorsorgedepot dein erstes Depot und kennst du dich mit ETFs noch nicht aus, bietet sich das Standarddepot an. Hast du schon Erfahrung gesammelt, ist das freie Depot die logische Wahl. Dort empfehlen wir dir für die Ansparphase einen breit gestreuten Welt-ETF.
Was kostet ein Altersvorsorgedepot?
Bei den Kosten zählen zwei Dinge: die Gebühren des Anbieters für Depot und Sparpläne und die laufenden Kosten der ETFs. Die ETF-Kosten fallen im Fonds selbst an und schmälern deine Rendite. Der Deckel von 1 % im Standarddepot klingt deshalb nach wenig, aber bringen deine ETFs 5 % im Jahr, bleiben dir nach 1 % Kosten nur 4 % Rendite.
Bei den meisten Anbietern, die wir uns angeschaut haben, kosten Depot und Sparpläne nichts. Sogar die ETF-Kosten übernehmen einige Anbieter für mindestens ein bis drei Jahre. Danach zahlst du sie meist selbst, sofern die Anbieter das nicht verlängern, und das ist wegen des Konkurrenzdrucks durchaus möglich. Bei Trade Republic* entfallen dagegen die ETF-Kosten im Standarddepot und bei Dutzenden ETFs im freien Depot, und Trade Republic nennt dafür kein Enddatum.
Kannst du den Anbieter später wechseln?
Hast du dich für einen Anbieter entschieden, bist du aber nicht für ewig an ihn gebunden. Für den Wechsel gibt es dabei klare Regeln. Ab fünf Jahren nach dem Abschluss ist er bei deinem bisherigen Anbieter kostenlos, vorher darf dieser höchstens 150 € verlangen. Auch der neue Anbieter darf dir einmalig höchstens 150 € in Rechnung stellen. Alle Anbieter und ihre Konditionen findest du in unserem Altersvorsorgedepot-Vergleich.
Altersvorsorgedepot oder normales Depot?
Beim Altersvorsorgedepot bekommst du Zulagen vom Staat, und deine Erträge bleiben bis zur Rente steuerfrei. Dafür versteuerst du die Auszahlung im Alter und kommst vorher nur in Ausnahmen an dein Geld. Ein normales ETF-Depot gibt dir keine Zulagen, dafür kommst du jederzeit an dein Geld.
| Altersvorsorgedepot | Normales ETF-Depot | |
|---|---|---|
| Förderung | bis 540 € im Jahr, dazu bis 300 € je Kind | keine |
| Steuern | Erträge bis zur Rente steuerfrei, bei Auszahlung mit deinem Steuersatz | Abgeltungsteuer auf Gewinne |
| Zugriff | ab 65, vorher nur fürs eigene Zuhause, falls dein Anbieter das erlaubt, oder wenn du die Förderung zurückzahlst | jederzeit |
Talerbox Tipp
Die Förderung solltest du nicht liegen lassen, denn bei 150 € im Monat legt dir der Staat 30 % obendrauf. Dein normales ETF-Depot gibst du dafür aber nicht auf, denn dort bleibst du flexibel.
Kommst du vor der Rente an dein Geld?
Ja, in zwei Fällen. Für ein selbst genutztes Eigenheim kannst du bei manchen Anbietern schon vor der Rente Geld entnehmen und behältst dabei die Förderung. Das bieten zum Beispiel Trade Republic, Scalable Capital, Smartbroker+ und die DKB an. Den entnommenen Betrag versteuerst du dann in der Rente, verteilt auf fünf Jahre. Für alles andere kommst du vor der Rente nur an dein Geld, wenn du die Zulagen und Steuervorteile freiwillig zurückzahlst.
Wie wird das Altersvorsorgedepot versteuert?
Solange du in der Ansparphase bist, zahlst du im Altersvorsorgedepot keine Steuern auf Erträge: weder Abgeltungsteuer auf Ausschüttungen und Kursgewinne noch die Vorabpauschale. Die Vorabpauschale ist ein Teil der Kursgewinne, den das Finanzamt im normalen Depot jedes Jahr vorab besteuert. Darauf zahlst du dort Steuern, auch wenn du nichts verkaufst.
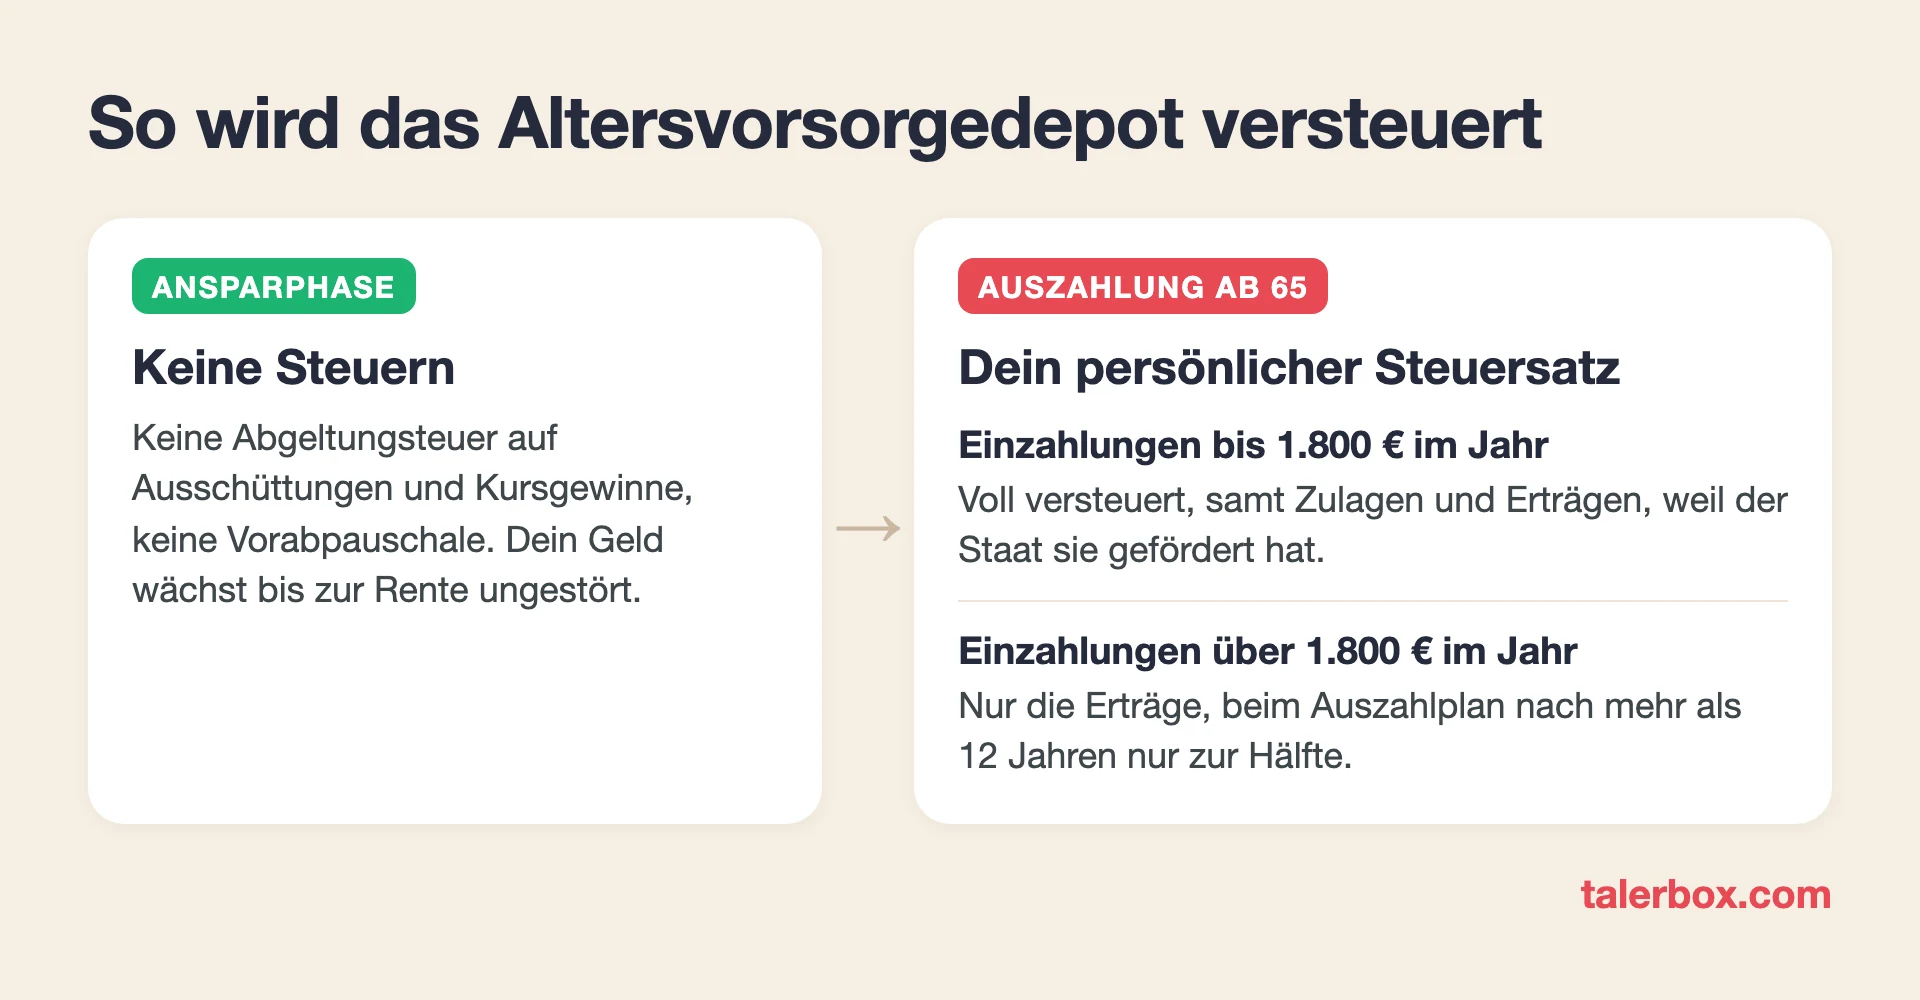
Nachgelagerte Besteuerung heißt: Steuern zahlst du erst in der Auszahlungsphase im Alter. Du versteuerst die Auszahlungen dann mit deinem persönlichen Steuersatz, der in der Rente meist niedriger ist als im Berufsleben. Weil der Staat deine Einzahlungen bis 1.800 € im Jahr fördert, versteuerst du dabei die ganze Auszahlung daraus, samt deiner Einzahlungen, der Zulagen und der Erträge.
Für Einzahlungen über 1.800 € im Jahr gilt dagegen eine mildere Regel, denn sie hat der Staat nicht gefördert. Davon versteuerst du später nur die Erträge und nicht deine Einzahlungen. Beim Auszahlplan ist es nach mehr als zwölf Jahren Laufzeit sogar nur die Hälfte der Erträge.
Lohnt es sich, mehr als 1.800 € im Jahr einzuzahlen?
Steuerlich lohnt sich das vor allem, wenn dein Sparerpauschbetrag schon verbraucht ist oder dein Steuersatz in der Rente niedrig ist. Wir haben gerechnet, was aus 100 € im Monat über die 1.800 € hinaus wird, über 30 Jahre bei 5 % Rendite und mit einer Auszahlung über 20 Jahre. Im normalen ETF-Depot haben wir dabei Abgeltungsteuer, Teilfreistellung und Vorabpauschale berücksichtigt.
Viel hängt an deinem Sparerpauschbetrag. Das ist der Freibetrag von 1.000 € im Jahr, bis zu dem deine Kapitalerträge im normalen Depot steuerfrei bleiben. So liest du die Tabelle: Such dir die Zeile mit deinem Steuersatz in der Rente. Die Spalte zeigt, wo dir am Ende mehr Geld bleibt, und wie viel mehr es in unserem Rechenbeispiel ungefähr ist.
| Dein Steuersatz in der Rente | Freibetrag schon verbraucht | Freibetrag noch frei |
|---|---|---|
| 14 % | Altersvorsorgedepot: 13.000 € mehr | Altersvorsorgedepot: 2.000 € mehr |
| 25 % | Altersvorsorgedepot: 8.100 € mehr | ETF-Depot: 2.900 € mehr |
| 35 % | Altersvorsorgedepot: 3.700 € mehr | ETF-Depot: 7.400 € mehr |
| 42 % | Altersvorsorgedepot: 500 € mehr | ETF-Depot: 10.500 € mehr |
Auch mit freiem Freibetrag zahlst du im normalen Depot später Steuern, denn in der Rente sind die Erträge eines großen Depots höher als der Freibetrag von 1.000 €.
Ergebnis für alles über 1.800 €: Ist dein Sparerpauschbetrag schon verbraucht, liegt das Altersvorsorgedepot fast immer vorn, bis zu einem Steuersatz in der Rente von rund 44 %. Ist er noch frei, ist das normale ETF-Depot meist die bessere Wahl.
Für die ersten 1.800 € im Jahr lohnt sich das Altersvorsorgedepot dagegen fast immer, denn dafür bekommst du die Zulagen. In unserem Beispiel liegt es bis zu einem Steuersatz in der Rente von rund 35 % vorn. Als Durchschnittsverdiener liegst du in der Rente meist bei rund 25 bis 30 %, auch mit dem Altersvorsorgedepot obendrauf. Die 35 % erreichst du erst, wenn neben der Rente noch rund 24.000 € weitere Einkünfte im Jahr dazukommen, etwa aus Miete oder einer Betriebsrente.
An dein Geld kommst du im Altersvorsorgedepot allerdings erst ab 65, im normalen ETF-Depot dagegen jederzeit.
Ist das Altersvorsorgedepot steuerlich absetzbar?
Ja, deine Beiträge und Zulagen kannst du in der Steuererklärung als Sonderausgaben angeben. Absetzbar sind bis zu 1.800 € Eigenbeitrag plus deine Zulagen, ohne Kinder sind das bis zu 2.340 € im Jahr.
Ob dir der Abzug mehr bringt als die Zulagen, prüft das Finanzamt selbst, und bei höherem Einkommen ist das häufig so. Den Unterschied zahlt es dir dann als Steuererstattung aus, während die Zulagen in deinem Depot bleiben.
Wie läuft die Auszahlung des Altersvorsorgedepots?
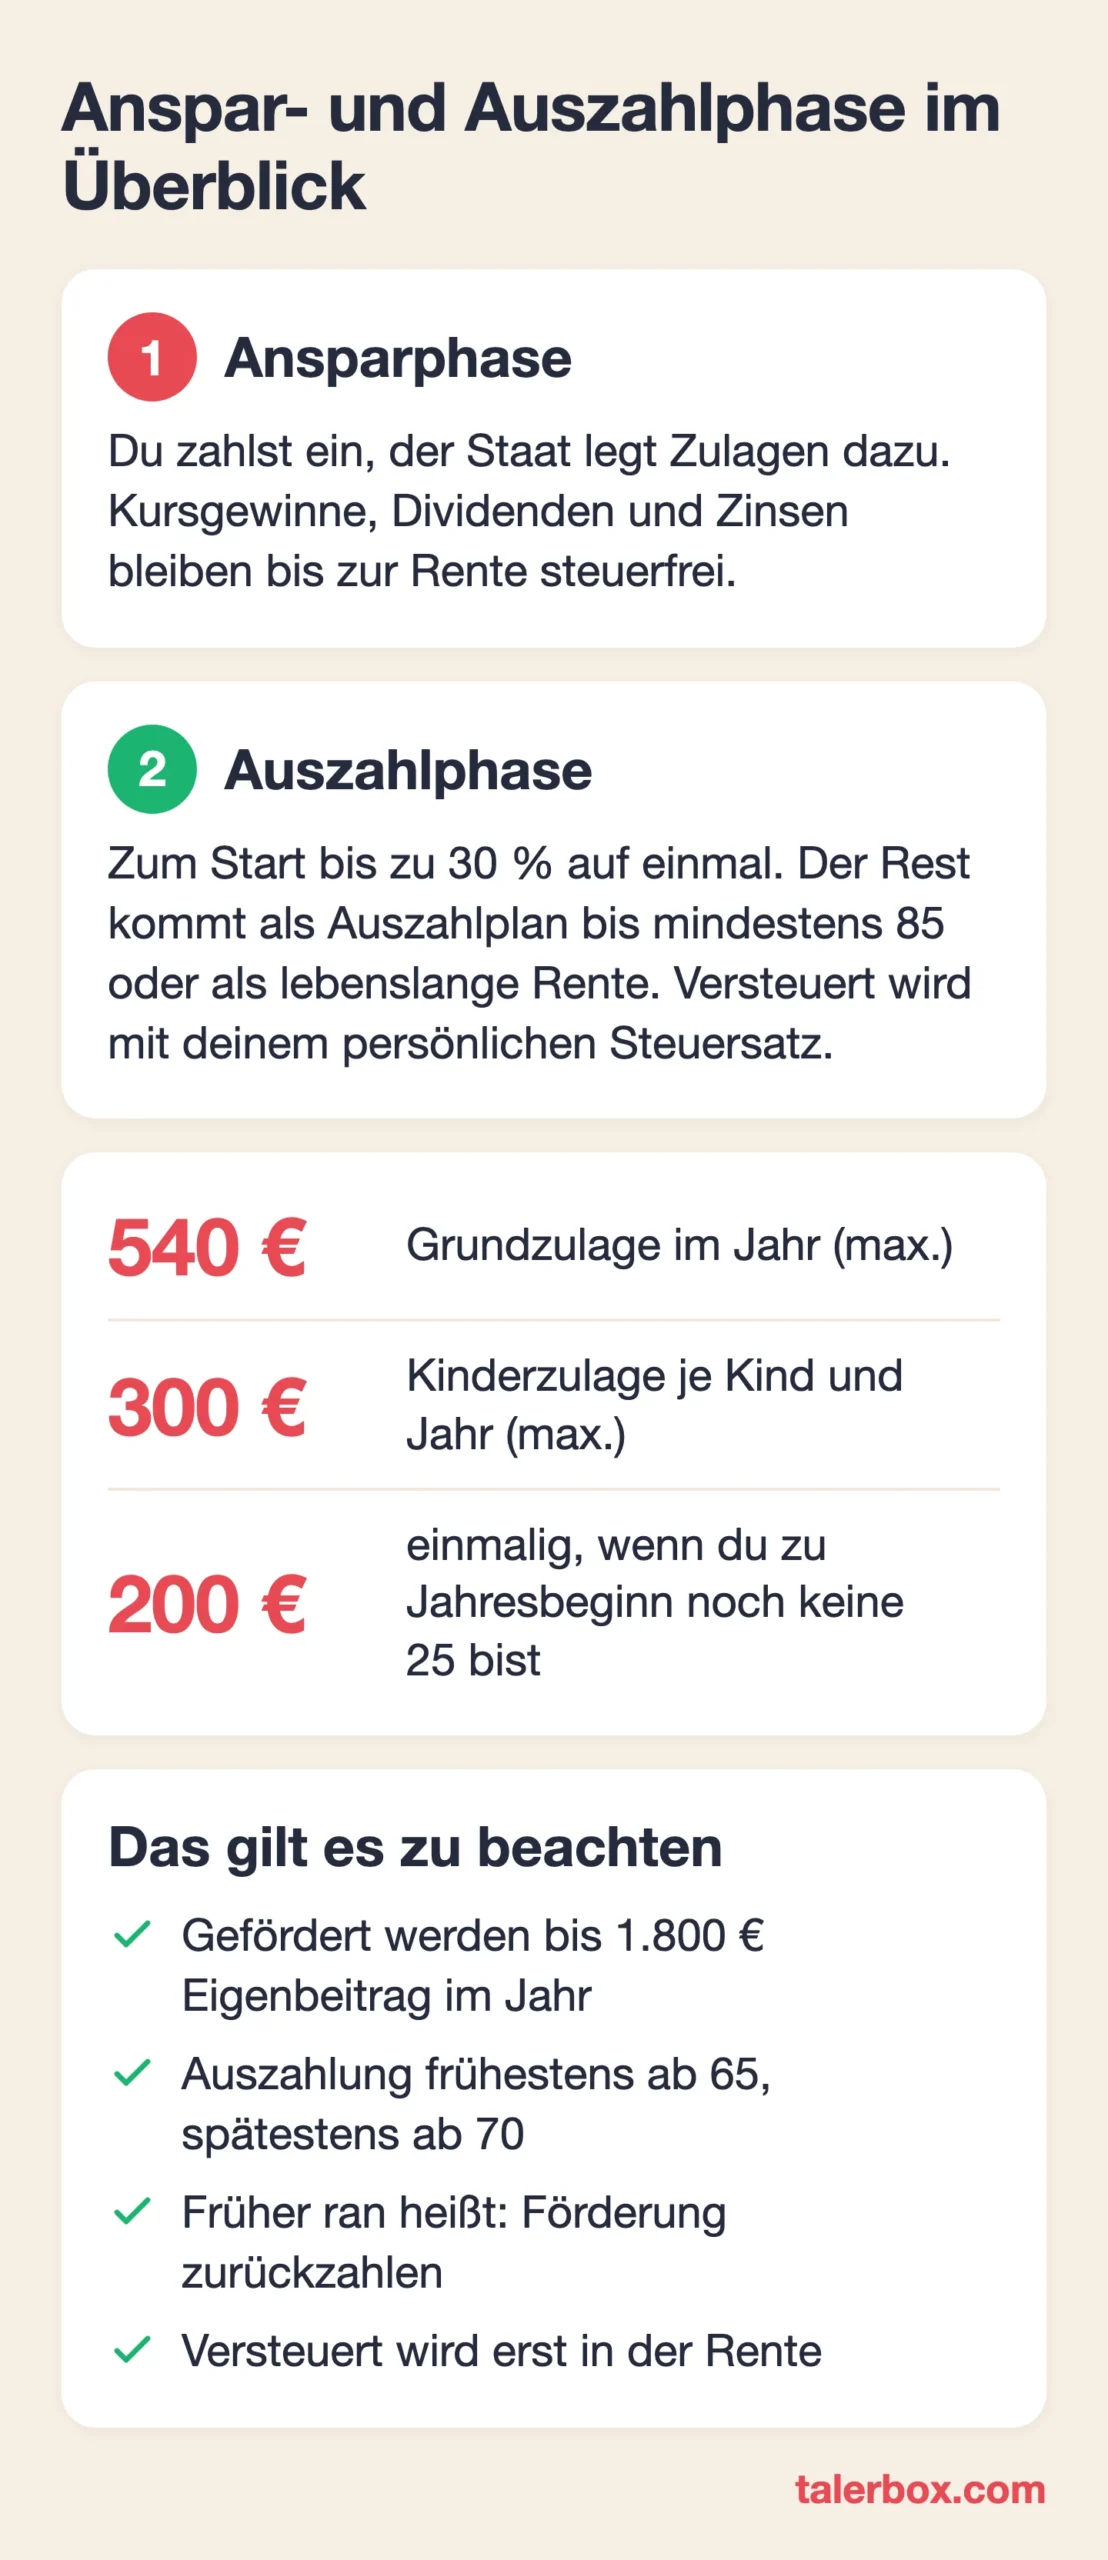
Ausgezahlt wird frühestens ab 65 und spätestens ab 70. Früher geht es nur, wenn du schon eine gesetzliche Altersrente bekommst. Zu Rentenbeginn wählst du dann zwischen zwei Wegen. Die lebenslange Leibrente zahlt dir bis zum Lebensende jeden Monat eine Rente, die gleich bleibt oder steigt. Der Auszahlplan zahlt dir dein Geld dagegen Schritt für Schritt aus, mindestens bis zu deinem 85. Geburtstag. Zu Beginn der Rente darfst du dir außerdem bis zu 30 % auf einmal auszahlen lassen.
Möchtest du statt des Auszahlplans eine lebenslange Leibrente, kannst du zum Rentenbeginn zu einem anderen Anbieter wechseln, etwa zu einer Versicherung.
Was passiert mit dem Altersvorsorgedepot im Todesfall?
Stirbst du vor der Rente, erben deine Angehörigen dein Altersvorsorgedepot, müssen aber die Zulagen und Steuervorteile zurückzahlen. Dein Ehepartner zahlt dagegen nichts zurück, wenn er das Geld auf sein eigenes Altersvorsorgedepot überträgt. Dafür dürft ihr nicht dauernd getrennt gelebt haben und müsst in der EU oder im EWR gewohnt haben.
In der Rente kommt es auf die Art der Auszahlung an. Beim Auszahlplan erben deine Angehörigen, was noch im Depot liegt. Andere Erben als dein Ehepartner zahlen dabei die Förderung zurück, die auf diesen Rest entfällt. Eine Leibrente endet dagegen mit deinem Tod. Hast du eine Garantiezeit von zehn oder zwanzig Jahren vereinbart, bekommen deine Hinterbliebenen die Rente bis zum Ende der Garantiezeit.
Altersvorsorgedepot und Riester: Was passiert mit deinem Vertrag?
Riester-Verträge nach den alten Regeln dürfen Anbieter nur noch bis zum 31. Dezember 2026 verkaufen. Ab 2027 gibt es dann nur noch Verträge nach den neuen Regeln. Zum Sparen sind das vor allem das Altersvorsorgedepot und neue Verträge mit Garantie auf 80 oder 100 % der Einzahlungen. Bei diesen Garantieprodukten sagt dir der Anbieter zu, dass zu Rentenbeginn mindestens 80 oder 100 % deiner Einzahlungen samt Zulagen da sind. Wir raten davon ab, denn für die Garantie muss der Anbieter dein Geld vorsichtig anlegen, und das kostet Rendite wie bei Riester.
Hast du schon eine Riester-Rente, läuft sie mit der alten Förderung weiter, wenn du nichts tust. Kündigen solltest du sie aber nicht, denn dann zahlst du die Förderung zurück. Besser ist meist der Übertrag in das neue Altersvorsorgedepot.
Riester übertragen oder behalten: Was passiert dann?
Du überträgst deinen Riester-Vertrag: Dann wandert dein Riester-Guthaben ins Altersvorsorgedepot. Die Förderung, die du bei Riester schon bekommen hast, behältst du, und für alles Weitere gelten die Regeln des Altersvorsorgedepots.
Du behältst den Riester-Vertrag und eröffnest zusätzlich ein Altersvorsorgedepot: Dann gelten für alle deine Verträge die neuen Förderregeln, auch für den Riester-Vertrag. Zahlst du dort weiter ein, bekommst du dafür die neue Zulage von 50 oder 25 Cent je Euro statt der alten Riester-Zulage. Du kannst den Riester-Vertrag aber auch ruhen lassen und nur noch ins Altersvorsorgedepot einzahlen.
Was kostet der Übertrag?
Bei teuren Fonds- und Versicherungsverträgen lohnt sich der Übertrag fast immer, denn im Altersvorsorgedepot zahlst du künftig deutlich weniger Kosten. Frag vorher bei deinem Riester-Anbieter nach, denn er darf bis zu 150 € für den Übertrag verlangen. Anbieter wie Scalable Capital übernehmen aber sogar diese Kosten für dich. Bei sehr alten Verträgen mit hohem Garantiezins rechnest du vorher nach.
Altersvorsorgedepot oder VL-Sparen: Was ist der Unterschied?
Ins Altersvorsorgedepot zahlst du selbst ein, und der Staat legt Zulagen dazu. Beim VL-Sparen zahlt dagegen dein Arbeitgeber zusätzlich zum Gehalt Geld für dich ein, und dieses Geld fließt in einen eigenen VL-Vertrag, zum Beispiel einen ETF-Sparplan.
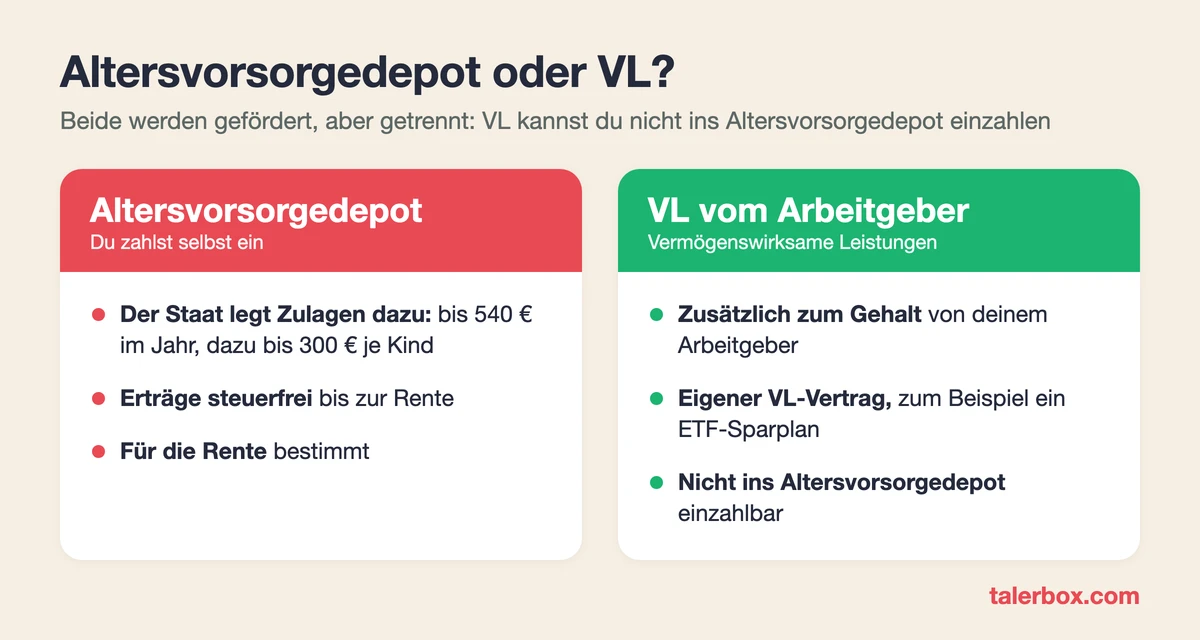
VL kannst du nicht ins Altersvorsorgedepot einzahlen, aber du kannst beides nebeneinander nutzen. Den passenden VL-Vertrag findest du in unserem VL-Sparen-Vergleich.
Lohnt sich das Altersvorsorgedepot, wenn du planst auszuwandern?
Das hängt davon ab, wohin du ziehst. Verbringst du deine Rente in einem Land der EU oder des Europäischen Wirtschaftsraums (EWR), behältst du deine Förderung. Lebst du ab Rentenbeginn dagegen außerhalb von EU und EWR, etwa in der Schweiz, in den USA oder in Thailand, musst du die Zulagen und Steuervorteile zurückzahlen. Das gilt auch, wenn du erst während der Rente dorthin ziehst. Dein Erspartes selbst bleibt dir dabei, zurückzahlen musst du nur die Förderung.
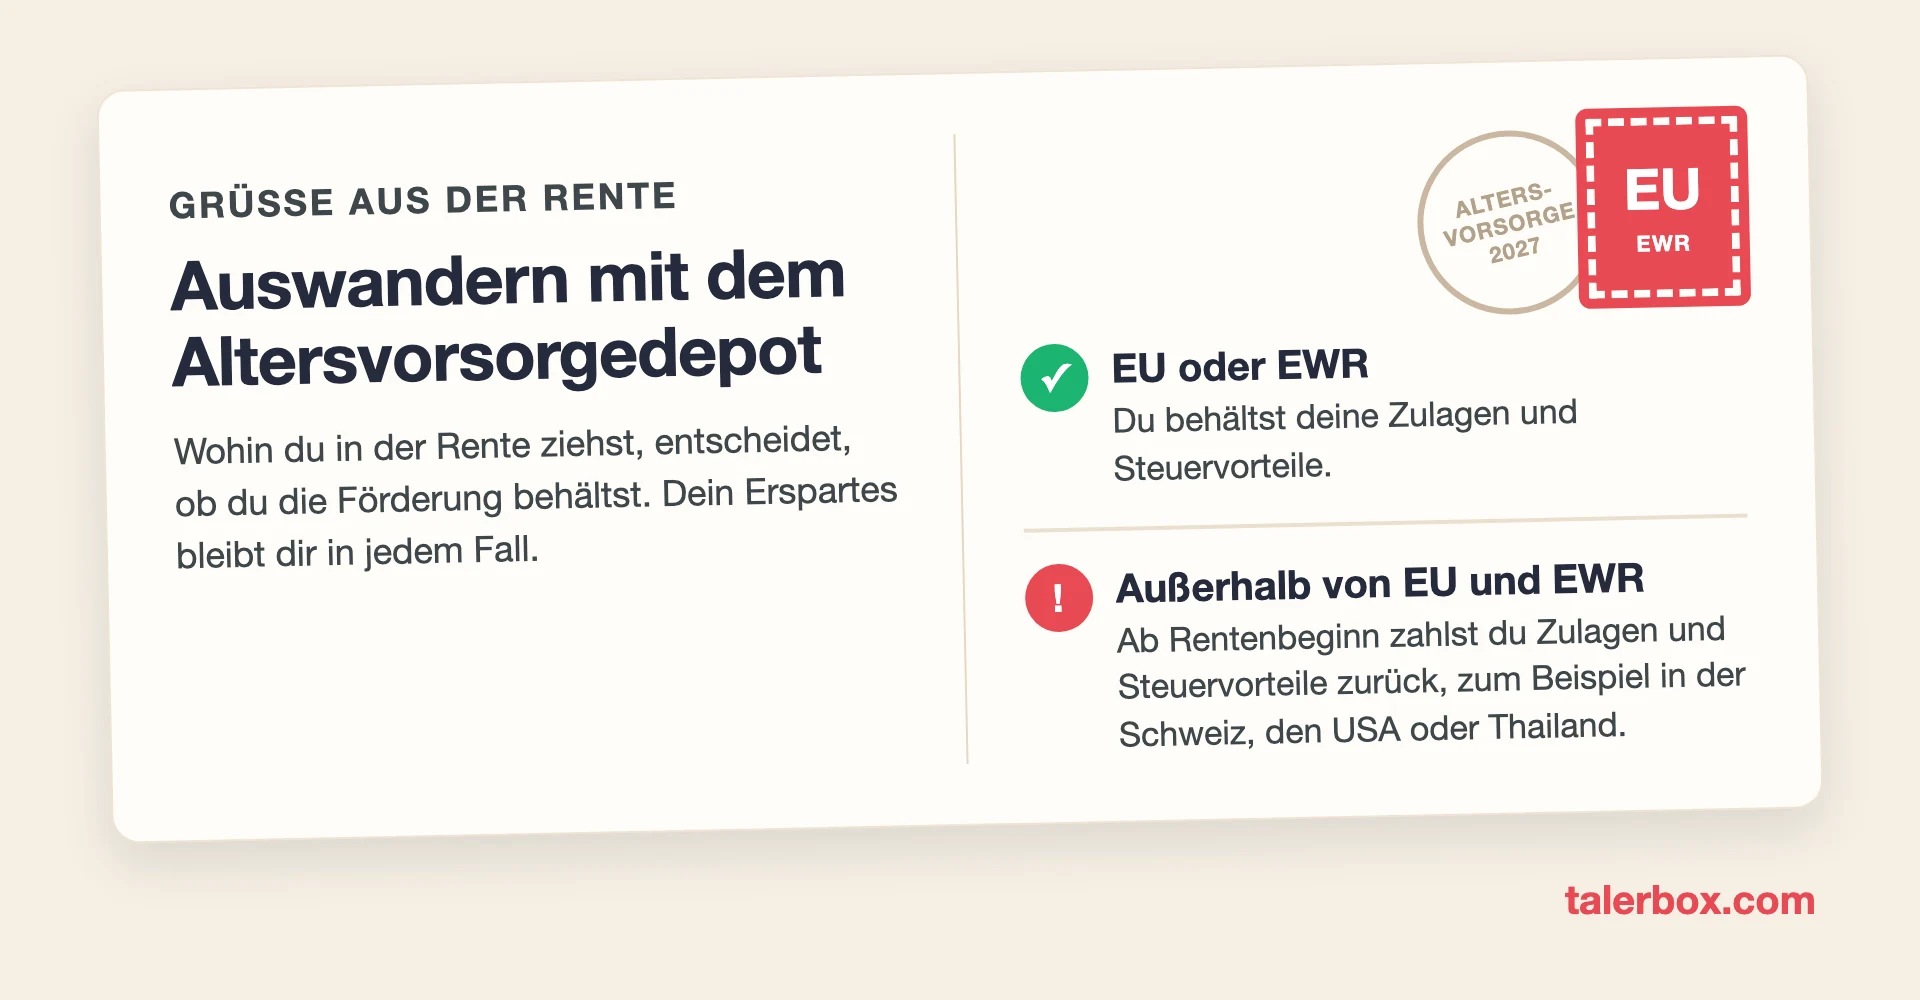
Hinweis: Was dir die Zulagen und Steuervorteile bis zur Rente an Rendite gebracht haben, bleibt in deinem Depot. Deshalb ist ein normales Depot auch bei Auswanderungsplänen nicht automatisch die bessere Wahl.
Wo solltest du das Altersvorsorgedepot abschließen?
Die meisten Anbieter bieten kostenlose Depots und kostenlose Sparpläne an. Der Teufel steckt hier aber im Detail, denn manche Anbieter übernehmen sogar die laufenden ETF-Kosten. Die meisten tun das aber nur für einige Jahre. Trade Republic nennt dafür kein Enddatum: Dort entfallen die ETF-Kosten im Standarddepot und bei Dutzenden ETFs von BlackRock, DWS und Vanguard im freien Depot, laut Trade Republic „langfristig“. Für andere ETFs zahlst du dort deren laufende Kosten.
Deshalb ist Trade Republic aktuell eine unserer Empfehlungen, da durch das Sparen der ETF-Kosten im Laufe der Jahre durchaus ein ansehnlicher Extra-Betrag zusammenkommen kann. Schon 0,2 % ETF-Kosten im Jahr hätten dich in unserem Rechenbeispiel nach 30 Jahren rund 5.300 € gekostet, die du so sparen kannst.
Ein Blick in unseren Altersvorsorgedepot-Vergleich lohnt sich trotzdem, falls du für deinen Fall etwas anderes suchst. Das kann sein, weil du schon bei Trade Republic bist und dein Altersvorsorgedepot lieber getrennt bei einem anderen Anbieter führst, oder weil du vielleicht nicht zu Trade Republic möchtest. Alles zum Angebot von Trade Republic liest du in unserem Artikel zum Trade Republic Altersvorsorgedepot.
Häufige Fragen zum Altersvorsorgedepot 2027
Ab welchem Alter wirst du im Altersvorsorgedepot gefördert?
Gibt es einen Geringverdiener-Bonus?
Wie viel darf ich höchstens einzahlen?
Lohnt sich das Altersvorsorgedepot auch mit 55?
Kann ich mein normales ETF-Depot ins Altersvorsorgedepot übertragen?
Gibt es das Altersvorsorgedepot auch für Kinder?
Kann ich die Einzahlungen pausieren, etwa wenn ich arbeitslos werde?
Mehr zum Thema neben dem Altersvorsorgedepot 2027
- Altersvorsorgedepot-Vergleich
- Altersvorsorgedepot-Rechner
- Trade Republic Altersvorsorgedepot
- Scalable Capital Altersvorsorgedepot
- ING Altersvorsorgedepot
- VL-Sparen-Vergleich
*Mit Sternchen markierte Links sind Empfehlungslinks: Talerbox kann eine Vergütung erhalten, für dich entstehen keine zusätzlichen Kosten.
Keine Anlageberatung.

20 € Bitvavo-Willkommensbonus