Altersvorsorgedepot oder Riester: übertragen, behalten oder kündigen?

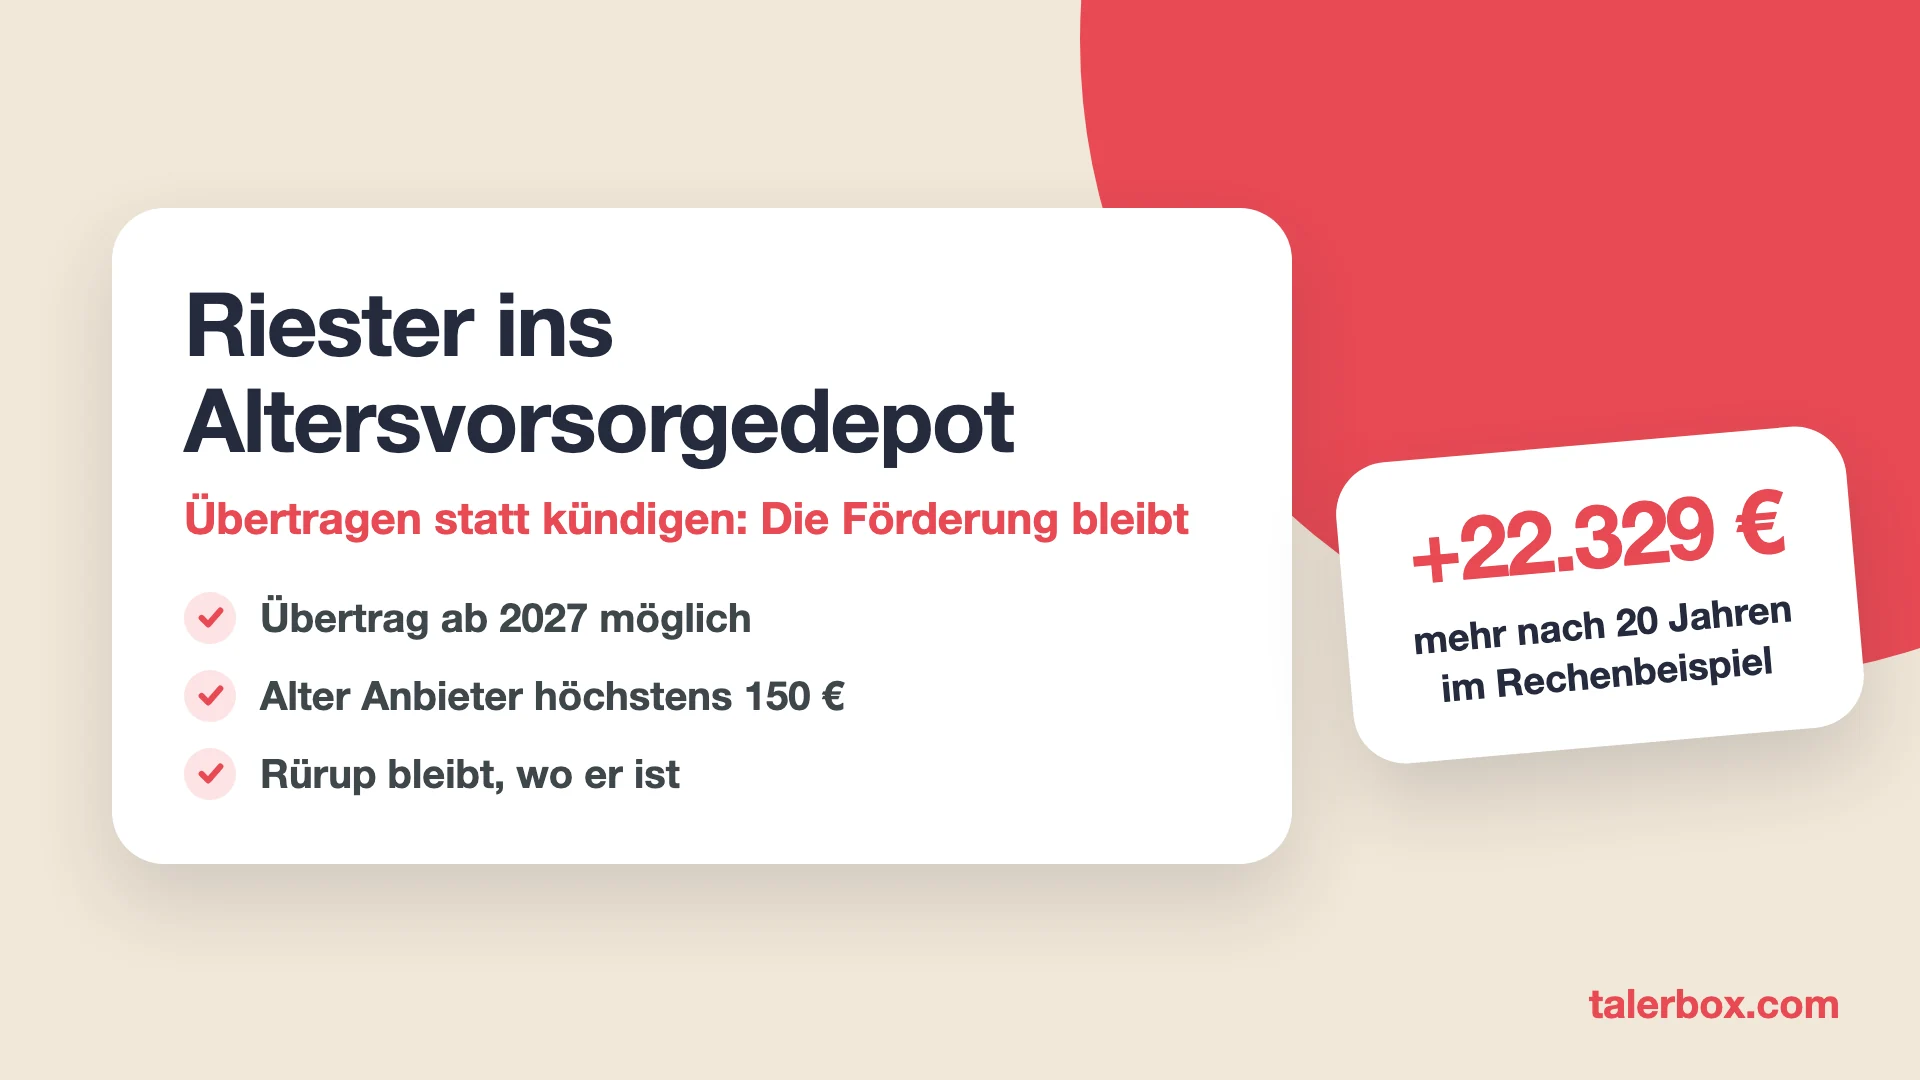
Solltest du deinen Riester-Vertrag ins Altersvorsorgedepot übertragen? Meistens ja, denn im Altersvorsorgedepot zahlst du deutlich weniger Gebühren als in deinem Riester-Vertrag. Deine bisherige Förderung nimmst du dabei mit. Bei teuren Fonds- und Versicherungsverträgen lohnt sich der Übertrag deshalb fast immer. Genauer hinschauen solltest du erst bei alten Versicherungen mit hohem Garantiezins und bei Familien mit kleinem Einkommen.
Kündigen solltest du deinen Riester-Vertrag dagegen nie, denn dann zahlst du alle Zulagen und Steuervorteile zurück. Was du vor dem Übertrag prüfen musst, erfährst du in diesem Artikel.
Das Wichtigste in 60 Sekunden
Das steht fest
Unser Tipp: Für den Übertrag empfehlen wir derzeit Scalable, denn Scalable verlangt dafür nichts und zahlt dir sogar die Gebühr deines alten Anbieters.
Riester-Rente und Altersvorsorgedepot: Was ändert sich 2027?
Ab 2027 dürfen Anbieter keine Riester-Verträge nach den alten Regeln mehr verkaufen. An ihre Stelle tritt die neue geförderte Altersvorsorge, deren Kern das Altersvorsorgedepot ist. Das ist ein Depot für ETFs und Fonds, das der Staat mit Zulagen fördert.
Neben dem Altersvorsorgedepot gibt es neue Verträge mit Garantie, etwa bei Versicherungen. Dort sagt dir der Anbieter zu, dass zu Rentenbeginn mindestens 80 oder 100 % deiner Einzahlungen samt Zulagen da sind. Das sind keine Riester-Verträge, sondern neue Verträge nach den neuen Regeln. Wir raten davon ab, denn eine Garantie kostet dich Rendite. Der Anbieter muss dein Geld dafür vorsichtiger anlegen.
Für deinen bestehenden Riester-Vertrag gilt Bestandsschutz. Er läuft mit der alten Förderung weiter, wenn du nichts tust. Von den vier Wegen, die du hast, kostet dich nur einer die Förderung: das Kündigen.
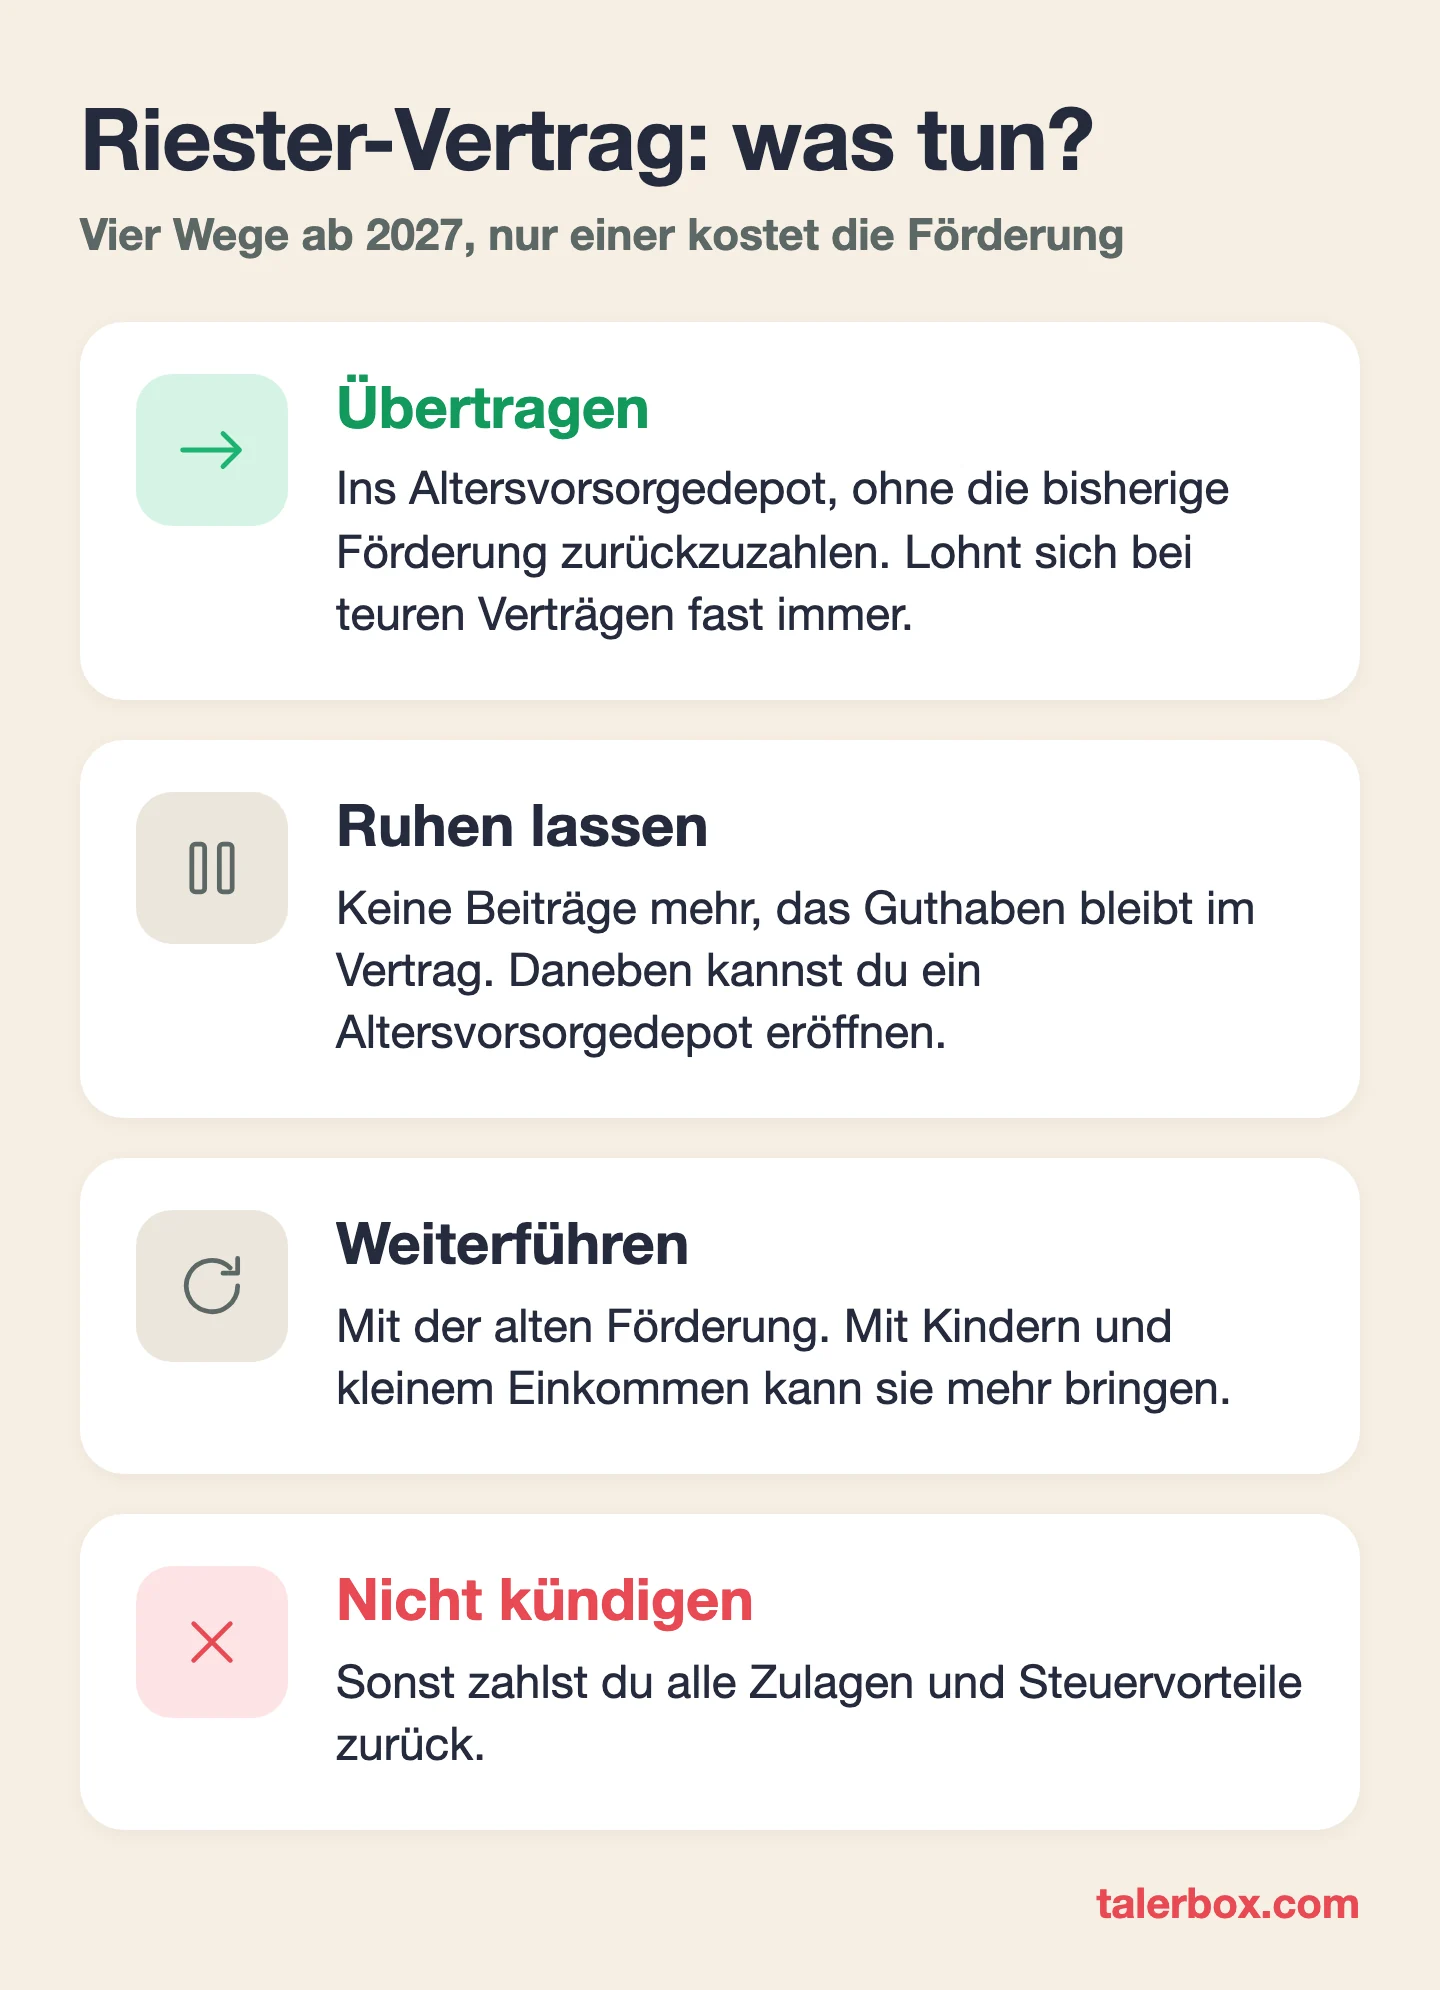
Meist überträgst du deinen Vertrag, ob er teuer ist oder günstig. Hat dein Vertrag eine hohe Garantie oder bekommst du heute viel Förderung, rechnest du vorher nach.
Riester in Altersvorsorgedepot umwandeln: So läuft der Übertrag
Den Übertrag beauftragst du bei deinem neuen Anbieter. Er schickt den Auftrag mit der Kündigung an deinen bisherigen Anbieter, selbst kündigen musst du nicht. Dein bisheriger Anbieter verkauft, was in deinem Vertrag angelegt ist, und überweist das Guthaben direkt an dein neues Altersvorsorgedepot. Weil das Geld nicht direkt bei dir landet, musst du die bisher erhaltene Förderung nicht zurückzahlen.
So läuft der Übertrag am Beispiel von Scalable:
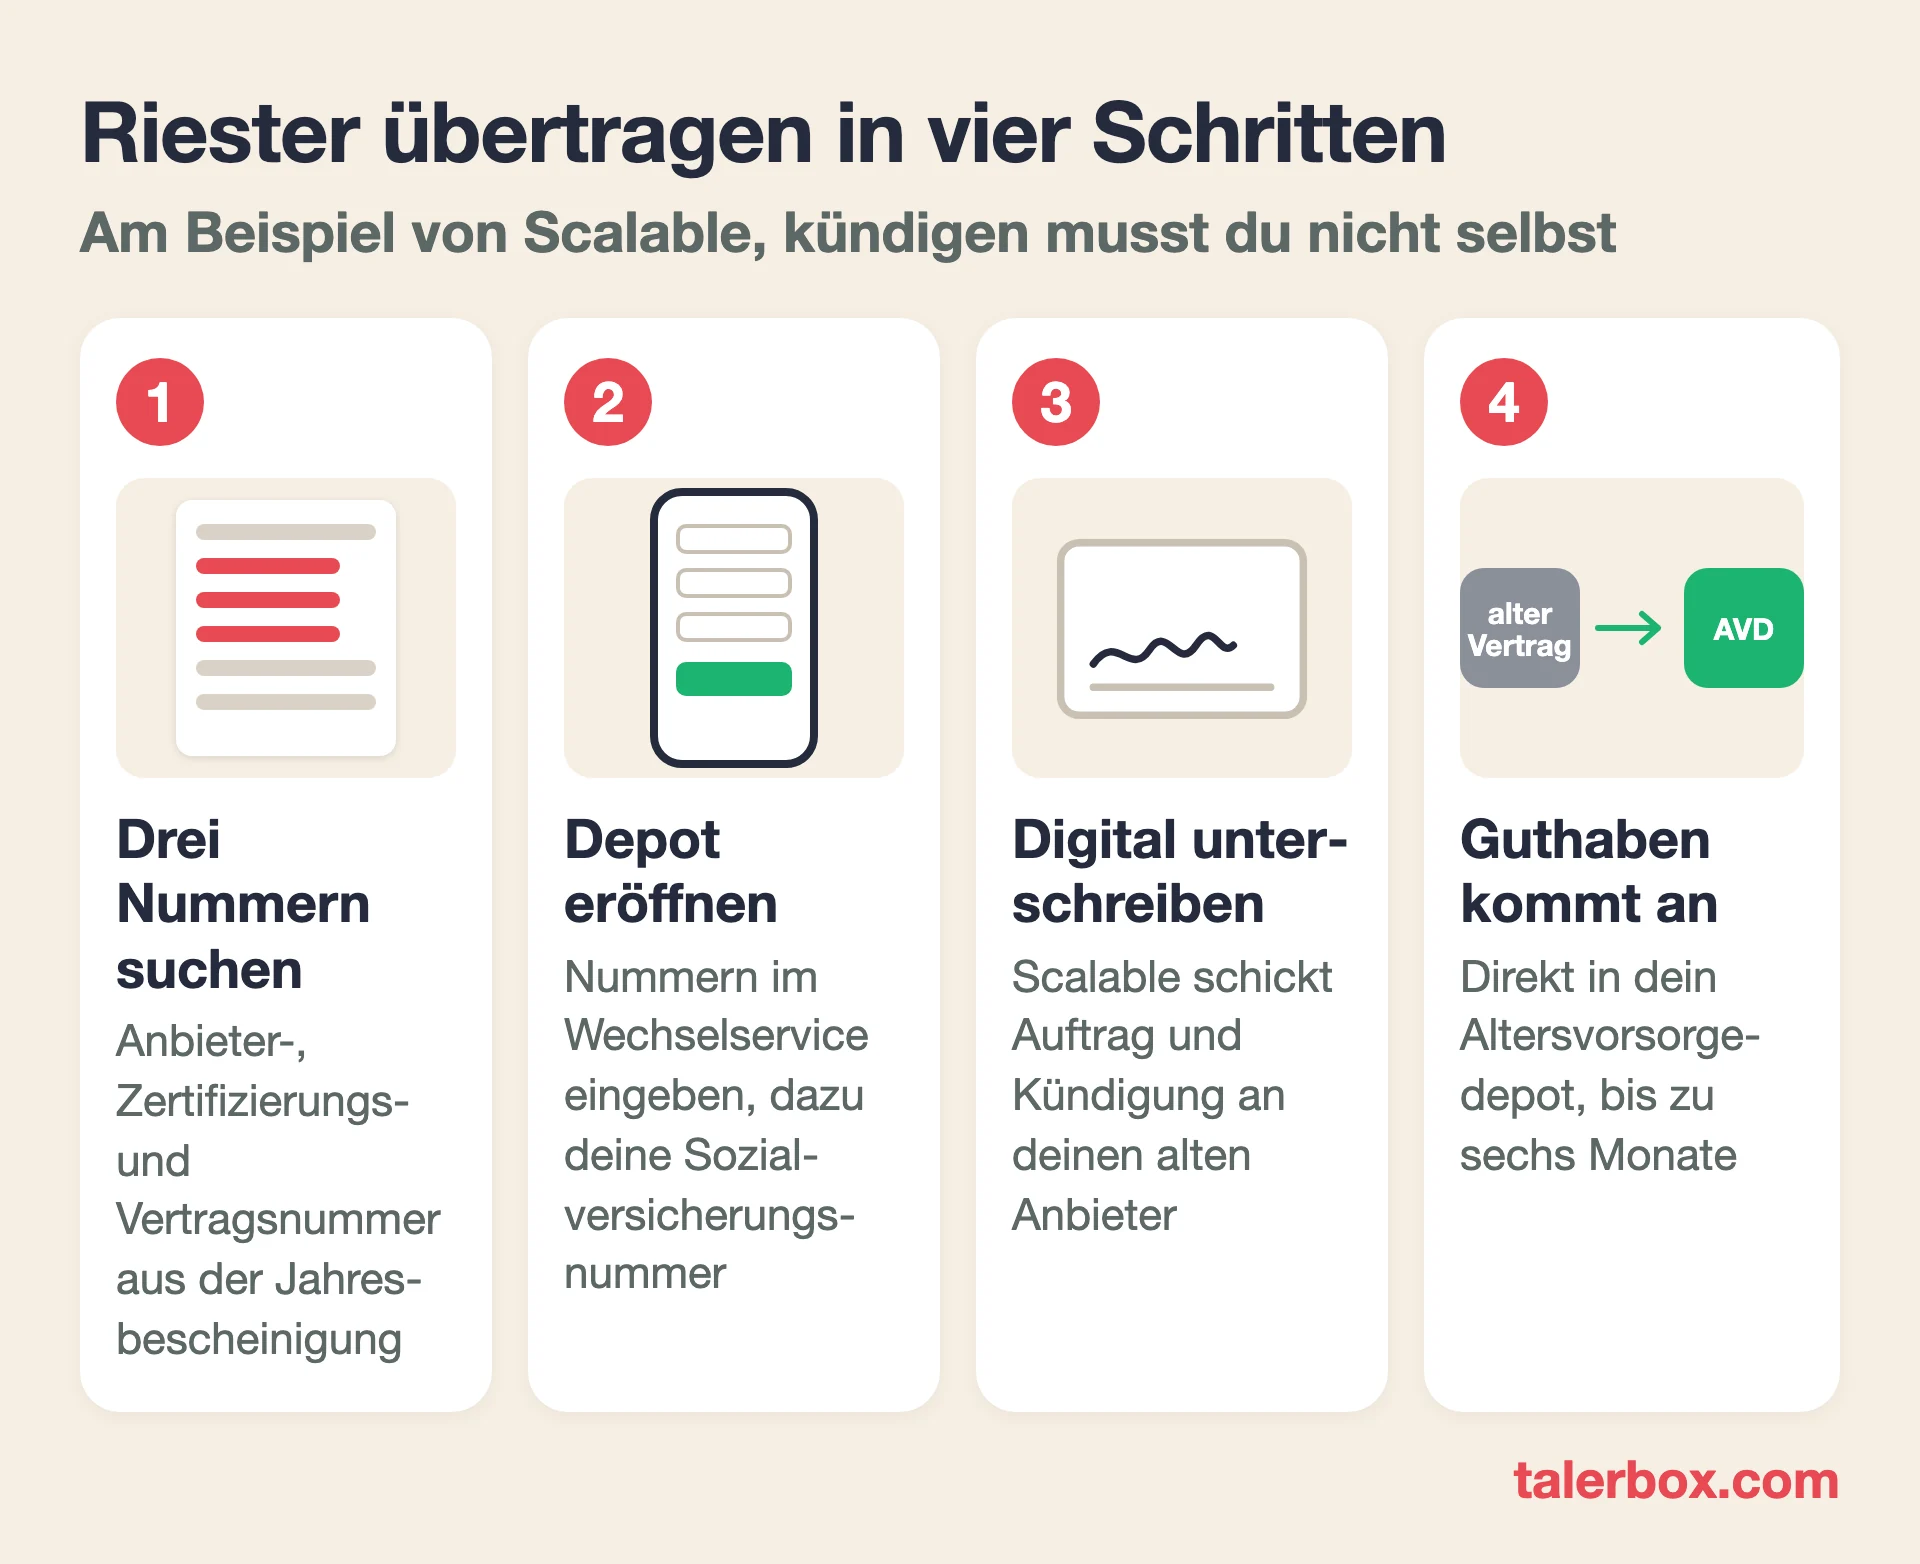
Schritt 1: Such die Anbieternummer, die Zertifizierungsnummer und die Vertragsnummer deines Riester-Vertrags heraus. Alle drei stehen in der jährlichen Bescheinigung deines Riester-Anbieters.
Schritt 2: Eröffne dein Altersvorsorgedepot bei Scalable und gib die drei Nummern im Wechselservice ein, dazu deine Sozialversicherungsnummer.
Schritt 3: Unterschreib den Auftrag digital. Scalable schickt ihn mit der Kündigung an deinen bisherigen Anbieter.
Schritt 4: Dein alter Anbieter überweist das Guthaben. Wegen der Kündigungsfristen kann das bis zu sechs Monate dauern.
Was kostet der Riester-Übertrag?
Übertragsgebühr des alten Anbieters: Dein bisheriger Riester-Anbieter darf für den Übertrag höchstens 150 € verlangen. Von den Anbietern, die wir uns angeschaut haben, übernimmt bisher nur Scalable diese Gebühr.
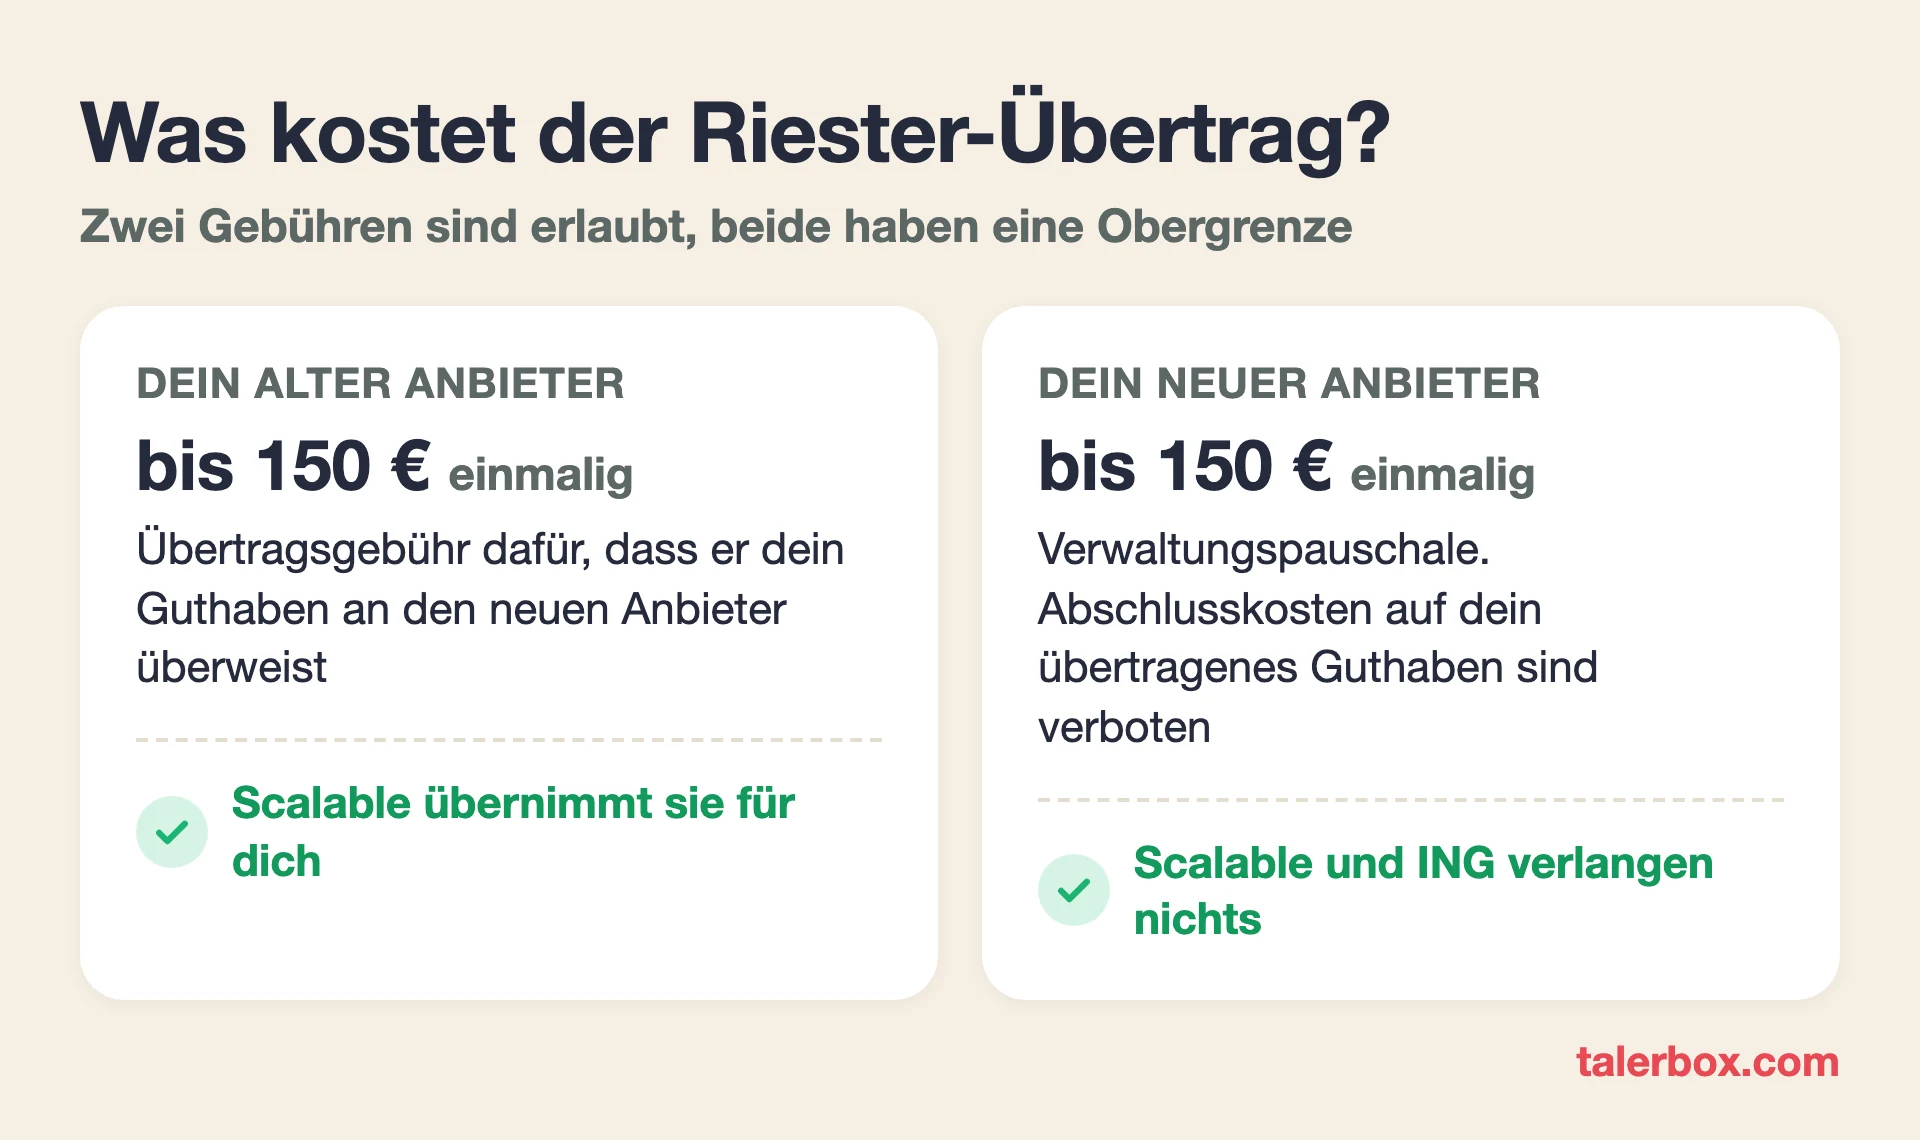
Verwaltungspauschale des neuen Anbieters: Der neue Anbieter darf dir eine Verwaltungspauschale von höchstens 150 € berechnen. Abschlusskosten auf dein übertragenes, gefördertes Guthaben darf er nicht nehmen. Abschlusskosten sind Gebühren, die beim Abschluss eines Vertrags anfallen, oft als Provision für einen Vermittler. Scalable und die ING verlangen für die Übernahme nichts. Was die übrigen Anbieter verlangen, zeigt unsere Anbietertabelle weiter unten.
Für das übertragene Guthaben gibt es keine neue Förderung, denn es wurde schon gefördert. Für alles, was du danach einzahlst, bekommst du die neue Förderung.
Lohnt sich der Riester-Übertrag? Rechenbeispiel mit 20.000 €
Riester-Rentenversicherungen kosten dich im Schnitt 1,67 % Rendite im Jahr. Bringen die Anlagen 5 % im Jahr, bleiben dir im Vertrag nur 3,33 %. Die Garantie kann die Rendite zusätzlich drücken, denn für sie legt der Versicherer dein Geld vorsichtiger an.
Rechenbeispiel: Du hast 20.000 € im Riester-Vertrag und zahlst 20 Jahre lang weiter 150 € im Monat ein. Die Zulagen lassen wir weg, damit nur die Kosten zählen. Bei Scalable kosten Depot und Sparplan nichts, deshalb rechnen wir dort nur mit den Kosten der ETFs. Im Standarddepot wählt Scalable zwei ETFs für dich aus, im freien Depot entscheidest du selbst. Die Kosten der beiden ETFs im Standarddepot übernimmt Scalable bis Ende 2027, danach sind es 0,15 % im Jahr. Für das freie Depot nehmen wir den Welt-ETF Xtrackers FTSE All-World (ISIN IE000L6ZMMC4). So viel hast du am Ende, und so viel mehr als im Riester-Vertrag:
| Kosten im Jahr | Nach 20 Jahren | Mehr als Riester | |
|---|---|---|---|
| Riester-Rentenversicherung | 1,67 % | 89.429 € | – |
| Scalable Standarddepot | 2027 0 %, danach 0,15 % | 111.759 € | 22.329 € |
| Scalable freies Depot mit Welt-ETF | 0,07 % | 113.009 € | 23.579 € |
Ergebnis: Mit dem Übertrag zu Scalable hast du nach 20 Jahren 22.329 € mehr im Standarddepot und 23.579 € mehr im freien Depot. Das Plus kommt allein durch die niedrigeren laufenden Kosten. Die Übertragsgebühr deines alten Anbieters von bis zu 150 € übernimmt Scalable, deshalb ziehen wir sie nicht ab.
Alte Riester-Versicherung mit hohem Garantiezins: erst rechnen
Bei einer Riester-Rentenversicherung verspricht dir der Versicherer einen festen Zins auf den Sparanteil deiner Beiträge. Das ist der Teil, der nach Abzug der Kosten angelegt wird. Diesen Zins nennt man Garantiezins. Dazu garantiert jeder Riester-Vertrag, dass zum Rentenbeginn mindestens deine eingezahlten Beiträge da sind.
Wie hoch dein Garantiezins genau ist, steht in deinen Vertragsunterlagen. Einen Anhaltspunkt gibt dir der Höchstrechnungszins aus deinem Abschlussjahr. Das ist der höchste Zins, mit dem Versicherer garantierte Leistungen rechnen dürfen. So hoch war er:
| Vertrag abgeschlossen | Höchstrechnungszins |
|---|---|
| bis 2011 | 2,25 % oder mehr |
| 2012 bis 2014 | 1,75 % |
| 2015 bis 2021 | 1,25 %, später 0,9 % |
| 2022 bis 2024 | 0,25 % |
| seit 2025 | 1 % |
Beim Übertrag ins Altersvorsorgedepot gehen beide Garantien verloren, denn dort schwankt dein Geld mit der Börse. Am höchsten ist der Garantiezins bei Verträgen bis 2011. Hat dein Vertrag einen hohen Garantiezins und niedrige Kosten, kann sich das Weiterführen oder Ruhenlassen mehr lohnen.
Talerbox Tipp
Vor der fehlenden Garantie im Altersvorsorgedepot musst du dich bei einer langen Anlagedauer weniger fürchten, als es zuerst klingt. Aktien schwanken stark, haben über lange Zeit aber mehr gebracht als sichere Anlagen wie Anleihen. Das zeigen Langzeitstudien mit Börsendaten aus mehr als 100 Jahren. Im Global Investment Returns Yearbook der UBS lagen Aktien in allen 21 Ländern mit lückenloser Börsengeschichte vorn. Auch beim MSCI World, einem Index mit rund 1.250 Unternehmen aus 23 Industrieländern, endete seit 2001 jeder Anlagezeitraum von 15 Jahren mit einem Plus. Garantiert ist das für die Zukunft nicht.
Riester behalten und weiterführen: Wann lohnt sich das?
In der neuen Förderung legt der Staat 50 Cent auf jeden Euro bis 360 € im Jahr und 25 Cent auf jeden weiteren Euro bis 1.800 €. Das sind bis 540 € Grundzulage, dazu bis 300 € je Kind. Wie das Altersvorsorgedepot im Einzelnen funktioniert, erklären wir in unserem Ratgeber zum Altersvorsorgedepot. Deine Zulagen rechnest du mit unserem Altersvorsorgedepot-Rechner aus.
Tust du nichts, läuft dein Riester-Vertrag mit der alten Förderung weiter. Dort bekommst du 175 € Grundzulage im Jahr und 300 € für jedes Kind, das ab 2008 geboren ist. Für ältere Kinder sind es 185 €. Die vollen Zulagen gibt es, wenn du 4 % deines Vorjahreseinkommens einzahlst, abzüglich der Zulagen. Mindestens sind es 60 € im Jahr.
Mit Kindern und kleinem Einkommen bekommst du in der alten Förderung die vollen Zulagen schon für sehr wenig Geld. Rechenbeispiel: Du verdienst 15.000 € im Jahr und hast zwei Kinder, die ab 2008 geboren sind. Im Riester-Vertrag zahlst du 60 € im Jahr ein und bekommst dafür 775 € Zulagen. In der neuen Förderung bekommst du so viel erst ab 350 € Eigenbeitrag im Jahr. Zahlst du mehr ein, bringt dir die neue Förderung mehr. Bei 1.800 € im Jahr sind es 1.140 € Zulagen.
Ohne Kinder und mit mittlerem Einkommen bringt dir die neue Förderung meist mehr. Bei 40.000 € Einkommen zahlst du für die vollen 175 € Zulage 1.425 € ein. Für denselben Betrag bekommst du in der neuen Förderung 446 €.
Welcher Weg zu deiner Lage passt:
| Deine Lage | Unser Tipp |
|---|---|
| Teurer Fonds- oder Versicherungsvertrag | ins Altersvorsorgedepot übertragen |
| Günstiger Vertrag ohne hohen Garantiezins | auch übertragen, denn im Altersvorsorgedepot hat dein Geld mehr Renditechancen |
| Alte Versicherung mit hohem Garantiezins und niedrigen Kosten | erst nachrechnen, im Zweifel ruhen lassen und neu ins Altersvorsorgedepot einzahlen |
| Kinder, kleines Einkommen, du zahlst nur wenig ein | mit der alten Förderung weiterführen kann sich lohnen, vorher nachrechnen |
Wichtig: Eröffnest du ein Altersvorsorgedepot, gilt ab dann für alle deine Riester-Verträge die neue Förderung. Zurück in die alte Förderung kommst du danach nicht mehr. Rechne deshalb vorher mit dem Riester-Rechner der Deutschen Rentenversicherung nach, welche Zulagen dir heute zustehen.
Beim Weiterführen kannst du auch nur in die neue Förderung wechseln und den Vertrag sonst behalten. Dafür reicht eine Erklärung an deinen Anbieter, dessen Zustimmung du nicht brauchst.
Altersvorsorgedepot und Riester gleichzeitig: Riester ruhen lassen
Du kannst deinen Riester-Vertrag auch ruhen lassen. Du zahlst dann nichts mehr ein, und dein Guthaben bleibt im Vertrag. Diesen Anspruch muss dir jeder Riester-Anbieter geben. Daneben darfst du bis zu zwei neue Verträge abschließen, etwa ein Altersvorsorgedepot.
Mit dem neuen Vertrag wechselt auch dein ruhender Riester-Vertrag in die neue Förderung. Zahlst du später wieder in den Riester-Vertrag ein, gelten die Förderhöchstbeträge für beide Verträge zusammen. Ruhen lassen passt zu dir, wenn du eine hohe Garantie in deinem Riester-Vertrag behalten willst. Auf das Guthaben im alten Vertrag fallen aber weiter dessen Kosten an.
Riester kündigen: Was du zurückzahlst und warum du es nicht tun solltest
Kündigst du deinen Riester-Vertrag und lässt dir das Geld auszahlen, musst du alle Zulagen und Steuervorteile zurückzahlen. Beim Übertrag ins Altersvorsorgedepot behältst du sie dagegen ganz. Willst du raus aus einem teuren Vertrag, ist der Übertrag deshalb der bessere Weg.
Talerbox Tipp
Wie viel Förderung du beim Kündigen zurückzahlen müsstest, steht in der jährlichen Bescheinigung deines Riester-Anbieters. Dort findest du die Summe aller Zulagen, die dein Vertrag bisher bekommen hat. In derselben Bescheinigung stehen auch die Nummern, die du für den Übertrag brauchst.
Riester oder Rürup: Was ist der Unterschied zum Altersvorsorgedepot?
Die Rürup-Rente heißt offiziell Basisrente. Sie gehört wie die gesetzliche Rente zur Basisversorgung im Alter, der sogenannten ersten Säule. Deshalb gelten für sie viel strengere Regeln als für Riester und das Altersvorsorgedepot. Zulagen gibt es bei Rürup nicht, du setzt die Beiträge nur von der Steuer ab.
Die drei Altersvorsorge-Systeme im Überblick:
| Altersvorsorgedepot | Riester | Rürup | |
|---|---|---|---|
| Zulagen | bis 540 € im Jahr, dazu bis 300 € je Kind | 175 € im Jahr, dazu 185 € oder 300 € je Kind | keine |
| Steuer | Beiträge absetzbar, Auszahlung wird versteuert | Beiträge absetzbar, Auszahlung wird versteuert | Beiträge absetzbar, Rente wird versteuert |
| Geld vor der Rente | nur mit Rückzahlung der Förderung, außer fürs eigene Zuhause, wenn dein Anbieter das anbietet | nur mit Rückzahlung der Förderung, außer fürs eigene Zuhause | nein |
| 30 % auf einmal zum Rentenbeginn | ja | ja | nein |
| Auszahlung | lebenslange Rente oder Auszahlplan bis mindestens 85 | lebenslange Rente oder Auszahlplan, ab spätestens 85 mit Rente aus einem Teil des Geldes | nur lebenslange Rente, frühestens ab 62, bei Verträgen vor 2012 ab 60 |
| Eigene Auswahl | ja, im freien Depot | je nach Vertrag | je nach Vertrag |
| Garantie | keine | eingezahlte Beiträge zum Rentenbeginn | je nach Vertrag |
| Vererbbar | ja, Förderung geht zurück, außer an den Ehepartner | ja, Förderung geht zurück, außer an den Ehepartner | nein |
Rürup-Rente kündigen oder übertragen? Beides geht nicht
Eine Rürup-Rente kannst du nicht ins Altersvorsorgedepot übertragen. Kündigen und dir das Geld auszahlen lassen geht ebenfalls nicht. Ausgezahlt wird sie nur als lebenslange Monatsrente, die du nicht vererben kannst. Das ist wie bei der gesetzlichen Rente, nach deren Vorbild die Rürup-Rente gebaut ist.
Deinen Rürup-Vertrag lässt du deshalb einfach weiterlaufen. Willst du zusätzlich ein Altersvorsorgedepot, eröffnest du es als eigenen Vertrag.
Riester-Vertrag wechseln: Welche Anbieter übernehmen ihn?
Fast alle Anbieter, die wir uns angeschaut haben, nehmen deinen alten Riester-Vertrag an:
| Anbieter | Riester-Übertrag | Kosten |
|---|---|---|
| Scalable* | ab 1. Januar 2027 | kostenlos, Scalable zahlt auch die Übertragsgebühr deines alten Anbieters |
| ING* | im Lauf des Jahres 2027 | kostenlose Übernahme |
| Raisin* | ab 2027 | keine Verwaltungspauschale |
| DKB* | ab Januar 2027 direkt im DKB-Banking | noch nicht bekannt |
| comdirect* | ab 2027 geplant | noch nicht bekannt |
| Consorsbank* | ab Frühjahr 2027 | noch nicht bekannt |
| Finanzen invest* | ab 2027 | noch nicht bekannt |
| Smartbroker+* | ab 2027 | noch nicht bekannt |
| quirion* | ab 2027, Termin noch offen | noch nicht bekannt |
| Bitpanda* | geplant ab 2027 | noch nicht bekannt |
| Trade Republic* | noch nicht bekannt | noch nicht bekannt |
Kosten, ETFs und Startboni aller Anbieter vergleichen wir in unserem Altersvorsorgedepot-Vergleich.
Riester übertragen lohnt sich meistens
Unser Rat: In den meisten Fällen lohnt sich der Übertrag, schon weil dein Geld im Altersvorsorgedepot mehr Renditechancen hat. Bist du unsicher, lässt du deinen Riester-Vertrag ruhen und zahlst ab 2027 ins Altersvorsorgedepot ein. Hast du Kinder und ein kleines Einkommen, rechnest du vorher nach. Deine bisherige Förderung bleibt in beiden Fällen erhalten. In unserem Beispiel hast du mit dem Übertrag nach 20 Jahren 22.329 € mehr.
Für den Riester-Übertrag empfehlen wir derzeit Scalable. Denn Scalable nimmt Riester-Verträge ab dem 1. Januar 2027 an, verlangt dafür nichts und zahlt dir sogar die Übertragsgebühr deines alten Anbieters. Depot und Sparpläne kosten bei Scalable nichts. Im Standarddepot fallen 2027 keine ETF-Kosten an, im freien Depot zahlst du mit Sparplan nur die Kosten des ETFs, den du wählst.
Zum Scalable Altersvorsorgedepot*
Wie Scalable gegen die übrigen Anbieter abschneidet, zeigen wir dir in unserem Altersvorsorgedepot-Vergleich.
Häufige Fragen zu Riester und Altersvorsorgedepot
Muss ich meinen Riester-Vertrag 2027 kündigen?
Kann ich noch einen Riester-Vertrag abschließen?
Bekomme ich für das übertragene Riester-Guthaben noch einmal Förderung?
Was passiert mit der Garantie meines Riester-Vertrags?
Wie lange dauert der Riester-Übertrag?
Kann ich zurück in die alte Riester-Förderung?
Mehr zum Thema neben Riester und Altersvorsorgedepot
- Ratgeber zum Altersvorsorgedepot
- Altersvorsorgedepot-Vergleich
- Altersvorsorgedepot-Rechner
- Scalable Capital Altersvorsorgedepot
- ING Altersvorsorgedepot
- DKB Altersvorsorgedepot
- Trade Republic Altersvorsorgedepot
- Smartbroker+ Altersvorsorgedepot
- comdirect Altersvorsorgedepot
- Consorsbank Altersvorsorgedepot
- Finanzen invest Altersvorsorgedepot
- quirion Altersvorsorgedepot
*Mit Sternchen markierte Links sind Empfehlungslinks: Talerbox kann eine Vergütung erhalten, für dich entstehen keine zusätzlichen Kosten.
Keine Anlageberatung.

20 € Bitvavo-Willkommensbonus