
Bondora Go & Grow: Erfahrungen, Rendite und Risiken

Bondora Go & Grow: einfach investieren, Risiken verstehen. Du möchtest in Kreditforderungen investieren, ohne einzelne Kredite selbst auszuwählen? Go & Grow übernimmt die Anlage automatisiert und bewirbt aktuell bis zu 6 % p. a. Hier erfährst du, wie Einzahlungen und Auszahlungen funktionieren, welche Kosten entstehen und weshalb das Angebot kein Ersatz für sicheres Tagesgeld ist.
5 € Startguthaben für deinen Einstieg: Für Neukunden gibt es aktuell 5 € Startguthaben. Ein Gutscheincode ist nicht nötig; ein Aktionsende ist derzeit nicht kommuniziert. Wenn du nicht innerhalb von 30 Tagen mindestens 50 € investierst, kann Bondora die 5 € zurückfordern. Es gelten die Bonusbedingungen. Jetzt das 5-€-Angebot ansehen*
Go & Grow ist eine Anlage in Kreditforderungen, kein Tagesgeld und nicht durch die gesetzliche Einlagensicherung geschützt. Bondora bewirbt derzeit bis zu 6 % p. a.; Rendite und Kapital sind nicht garantiert. Auszahlungen können sich verzögern.
Diesen Beitrag über „Bondora Go & Grow“ kannst du dir hier auch als Video ansehen:
5 € Startguthaben bei Go & Grow sichern
Der entscheidende Unterschied zum Tagesgeld ist das Risiko: Bei Go & Grow investierst du in Kreditforderungen. Im Folgenden schauen wir uns die Funktionsweise, Ein- und Auszahlungen, Gebühren und die Grenzen des Angebots an.
Warum könnte Bondora Go & Grow interessant sein bzw. vor welchem Problem stehen Anleger aktuell?
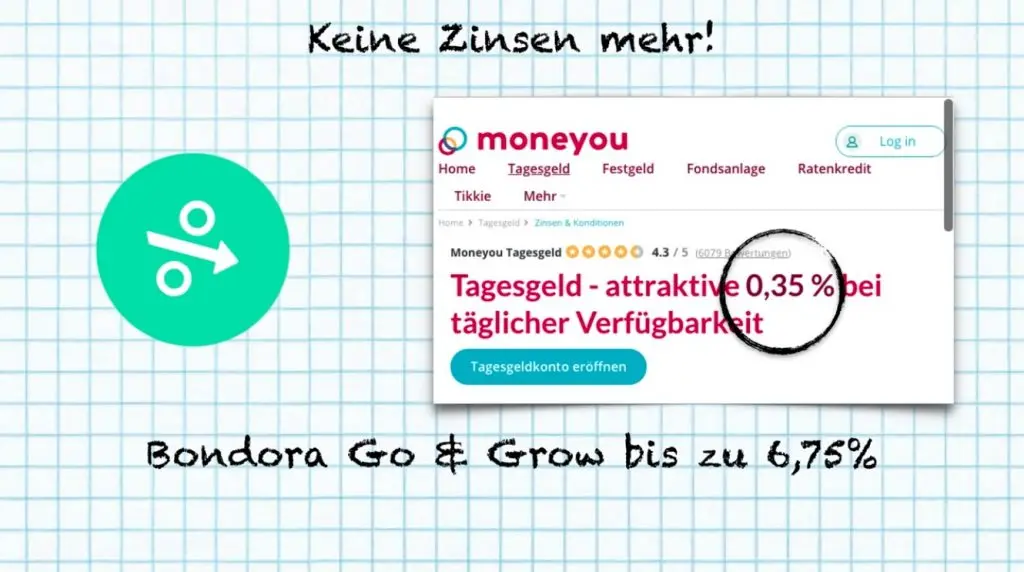
Der folgende Zinsvergleich stammt aus einem älteren Marktumfeld. Tagesgeldkonditionen ändern sich; Go & Grow ist wegen Kredit- und Kapitalrisiko nicht direkt damit vergleichbar.
Heute bewirbt Bondora für Go & Grow bis zu 6 % p. a. Die Rendite ist nicht garantiert; alte Rechenbeispiele mit 6,75 % sind überholt.
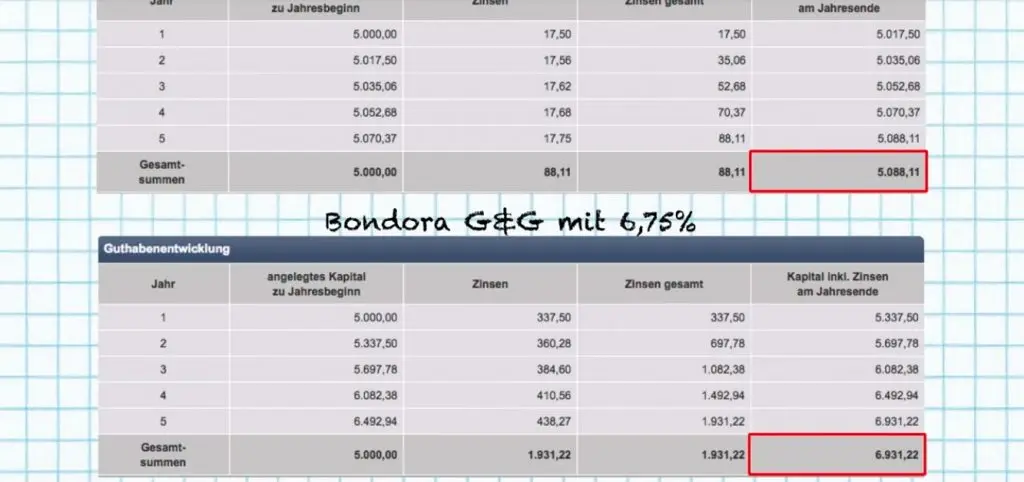
Hier sieht man, dass ich bei meinem moneyou Konto, bei 5.000€ Anlagesumme, in 5 Jahren nur 88,11€ an Zinsen verdienen würde.
Das folgende Rechenbeispiel beruhte auf früheren Konditionen und ist keine aktuelle Renditeprognose. Vergleiche Angebote nur mit ihren heutigen Zinssätzen und Risiken.
Für deine persönliche Anlagesumme kannst du diese beiden einfach einmal mit unserem Zinseszinsrechner vergleichen.
Was ist Bondora Go & Grow?
Go & Grow bündelt deine Anlage in einem automatisch verwalteten Kreditportfolio. Du wählst nicht selbst einzelne Kreditnehmer aus. Das vereinfacht die Bedienung, beseitigt aber nicht das Risiko von Kreditausfällen.
Du investierst in Kreditforderungen statt in ein Bankguthaben. Die aktuell beworbene Rendite beträgt bis zu 6 % p. a.; sie ist nicht garantiert. Prüfe Mindestbeträge und die für dein Konto geltenden Konditionen vor der Einzahlung direkt beim Anbieter.
Es gibt keine feste Laufzeit wie bei einem Festgeldkonto. Du kannst eine Auszahlung beantragen; die sofortige Verfügbarkeit des gesamten Betrags ist jedoch nicht garantiert.
Wie unterscheidet sich Bondora Go & Grow von den bereits bestehenden Produkten der Marke Bondora?
Bondora verwaltet das Kreditportfolio, doch Kreditrisiken verschwinden dadurch nicht. Auch bei Go & Grow sind Kapitalverluste und verzögerte Auszahlungen möglich.
Beim herkömmlichen Portfolio-Manager / Portfolio-Pro hingegen muss man oft die Kredite selber verwalten. Zum Beispiel ausgefallene Kredite auf dem Zweitmarkt verkaufen, dessen funktionsweise für einen Neu-Investor nicht direkt verständlich ist.
Bei Bondora Go & Grow ist die Einstiegshürde also wesentlich geringer, da kaum Wissen oder Erfahrung benötigt wird, um erfolgreich zu investieren. Dies könnte einige neue Anleger animieren in P2P-Kredite zu investieren, die bisher an diesen gezweifelt hatten oder denen das Ganze zu kompliziert war.
Ein weiterer Unterschied ist, dass man ein herkömmliches Bondora-Portfolio nicht sofort liquidieren kann, da das Kapital in Kredite gebunden ist. Hier muss man entweder abwarten bis der Kredit abgelaufen ist oder die Kredite auf dem Zweitmarkt verkaufen. Es ist auch nicht immer einfach, einen Käufer für die eigenen Kreditanteile zu finden.
Eine Auszahlung kann beantragt werden; sofortige Verfügbarkeit und Werterhalt sind nicht garantiert.
Wie funktioniert Bondora Go & Grow?
Schauen wir uns mal genauer an, wie Bondora Go & Grow in der Praxis funktioniert. Wie kann man dort Geld anlegen?
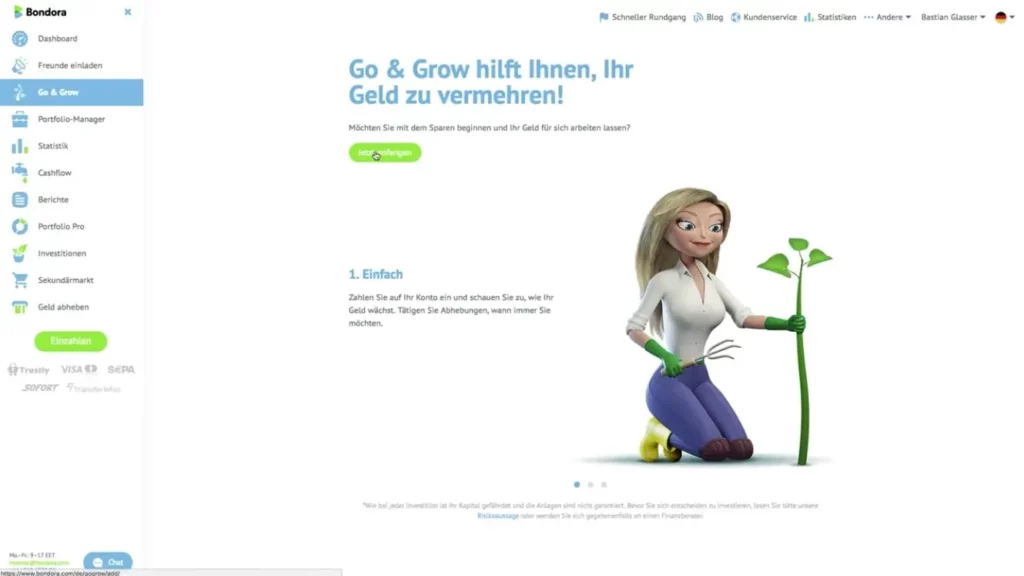
Einblick in unseren damaligen Praxistest: Die folgenden Screenshots zeigen eine ältere Oberfläche und unsere damaligen Einstellungen. Menüführung, Einzahlungsmöglichkeiten und Produktangebot können heute abweichen. Für die aktuelle Registrierung und Einzahlung folge den Angaben im Go-&-Grow-Konto.
Lins in der Menüleiste musst du auf „Go & Grow“ klicken. Klicke dann auf „Jetzt anfangen“, um dein Bondora Go & Grow-Portfolio zu eröffnen.
Im nächsten Schritt hast du dann die Möglichkeit anzugeben, für was du sparen willst.
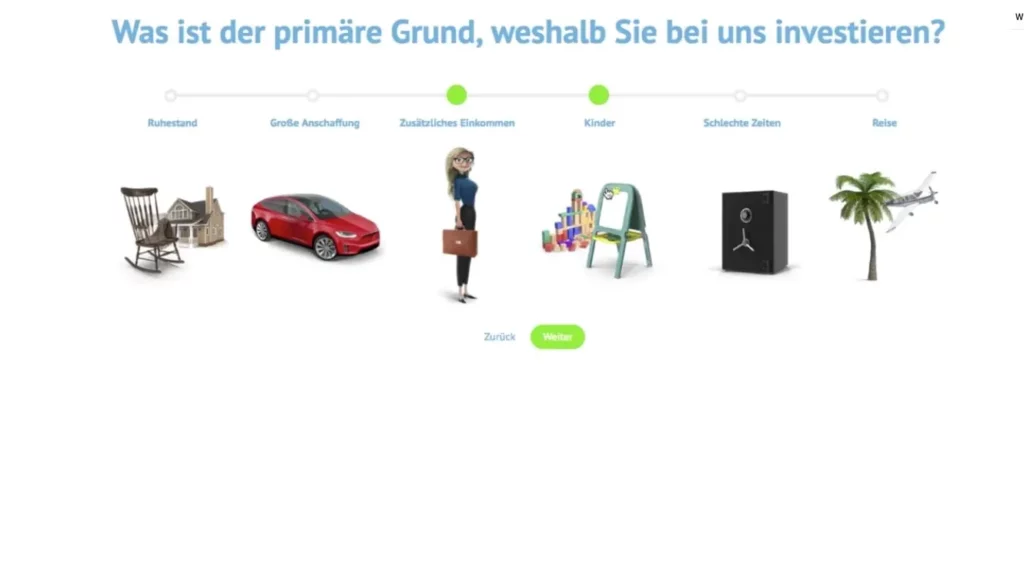
Zur Auswahl stehen Ruhestand, große Anschaffung, zusätzliches Einkommen, Kinder, schlechte Zeiten und Reise.
Für den Test wähle ich jetzt mal „Zusätzliches Einkommen“ aus, denn auf unserem Blog geht es ja vorrangig um den passiven Vermögensaufbau. 🙂
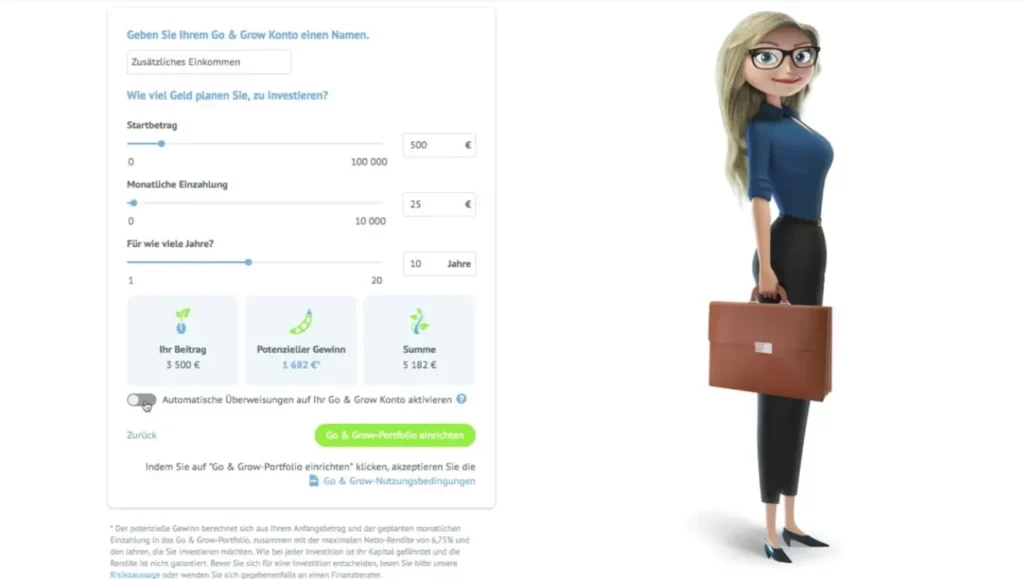
Im nächsten Schritt wirst du dann gefragt, mit welchem Startbetrag du loslegen willst, wie viel du monatlich einzahlen willst und für wie viele Jahre. Dafür kannst du die Regler nach links und rechts schieben.
Ein cooles Feature ist, dass dir beim Verschieben der Regler unten direkt angezeigt wird, wie dein Endkapital und dein potenzieller Gewinn aussehen werdem. Hier kannst du ganz individuell einstellen, was du brauchst.
In meinem Fall beginne ich jetzt mal mit 500€ Startkapital und möchte über die nächsten 10 Jahre monatlich 25€ zurücklegen. Nach 10 Jahren hätte ich dann einen Gewinn von 1.682€ erzielt und einen Gesamtbetrag von 5.182€ angespart.
Setze ein Häkchen neben „Automatische Überweisen auf Ihr Go & Grow Konto aktivieren“, um verfügbares Geld automatisch von deinem klassischen Bondora-Account in das Go & Grow Portfolio transferieren zu lassen
In meinem Fall stelle ich diese Funktion mal aus, da ich die Überweisungen separat über einen Sparplan einrichten möchte.
Jetzt musst du nur noch auf „Go & Grow-Portfolio“ einrichten klicken.
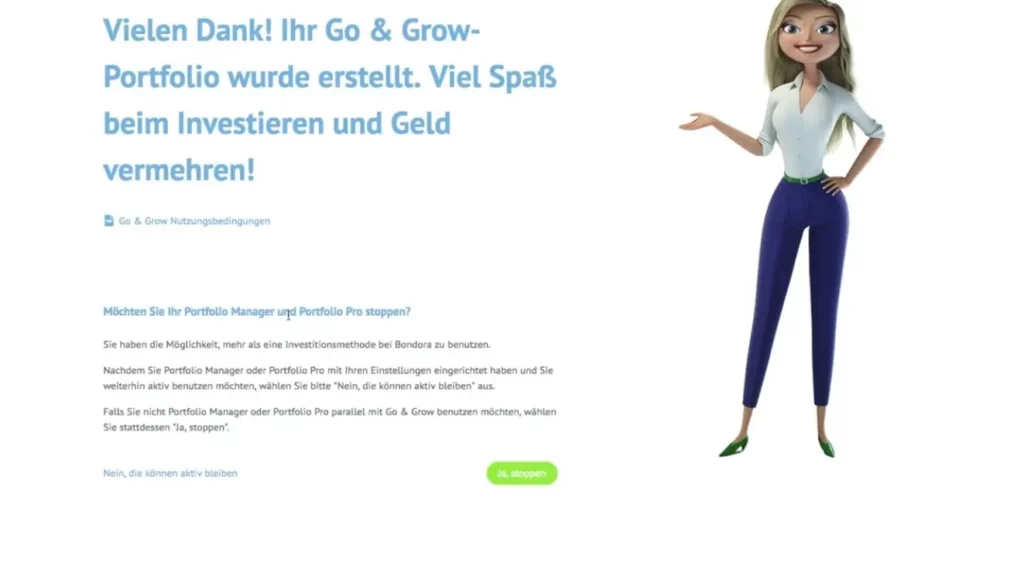
Und schon ist das Go & Grow-Portfolio erstellt und aktiviert!
Gefragt wird dann noch, ob du deinen klassischen Portfolio-Manager / Portfolio Pro stoppen willst. Dies kannst du tun, allerdings auch beide Portfolios problemlos paralell laufen lassen. In meinem Fall werde ich das nicht tun, da ich beide Produkte nutzen möchte.
Daher klicke ich auf „Nein, die können aktiv bleiben“.
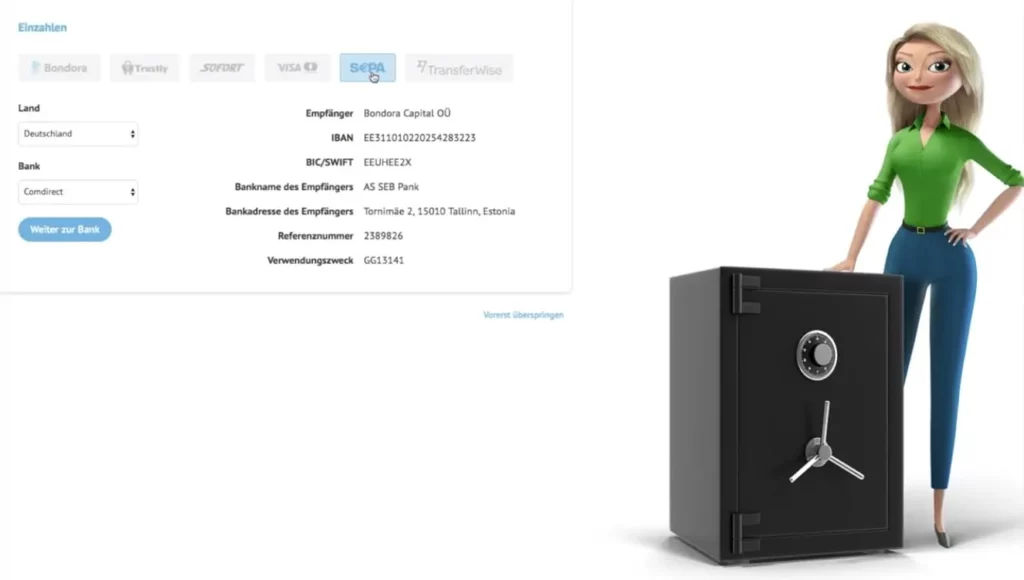
Hier hast du jetzt die Möglichkeit, Geld auf dein Bondora Go & Grow-Portfolio einzuzahlen.
Wie eben bereits erwähnt, kannst du entweder verfügbare Mittel von deinem alten Bondora-Account nutzen oder Geld per Trustify, Sofort-Überweisung, VISA, SEPA und Wise einzuzahlen.
Doch lass uns das mal überspringen und uns Bondora Go & Grow genauer anschauen.
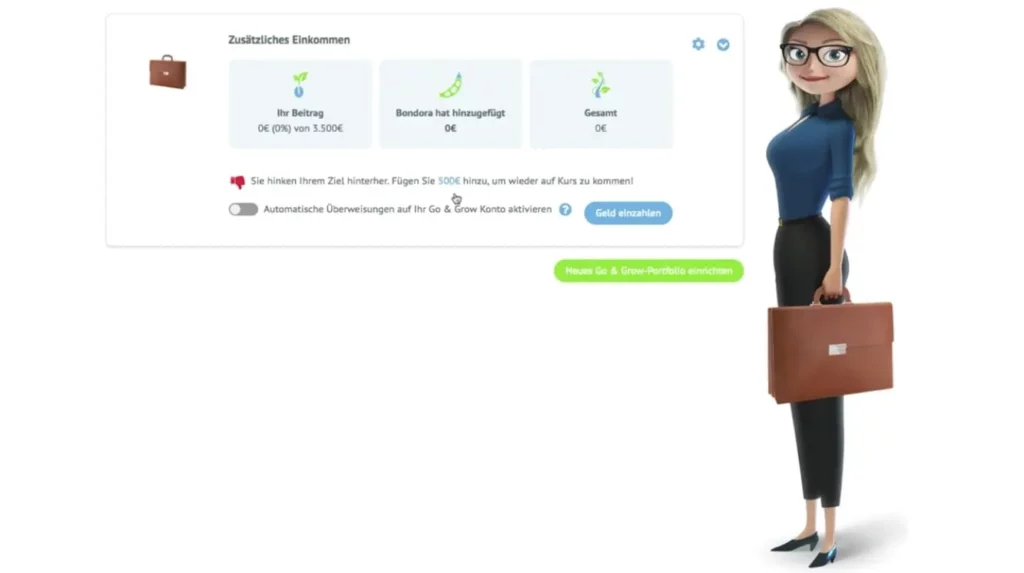
Hier sieht man jetzt eine Übersicht über mein Go & Grow-Portfolio. Auf einen Blick siehst du direkt den bisher angesammelten Gesamtbetrag, die Zinsen die du verdient hast („Bondora hat hinzugefügt“) sowie den bisher von dir eingezahlten Betrag.
Aktuell wird mir auch direkt angezeigt, dass ich meinem Sparziel hinterherhinke. Zeitgleich wird die Empfehlung gegeben, wie viel ich einzahlen muss, um wieder auf Kurs zu sein. In meinem Fall sind das 500€, die ich bei der Konfiguration als mein gewünschtes Startkapital angegeben habe.
Ein weiteres interessantes Feature ist, dass man mit Freunden oder Verwandten gemeinsam für ein Ziel sparen kann. Dafür musst du auf „Zu Go & Grow einladen“ klicken. So könnt ihr zum Beispiel zusammen für einen Urlaub, ein neues Haus oder einen anderen Wunsch sparen.
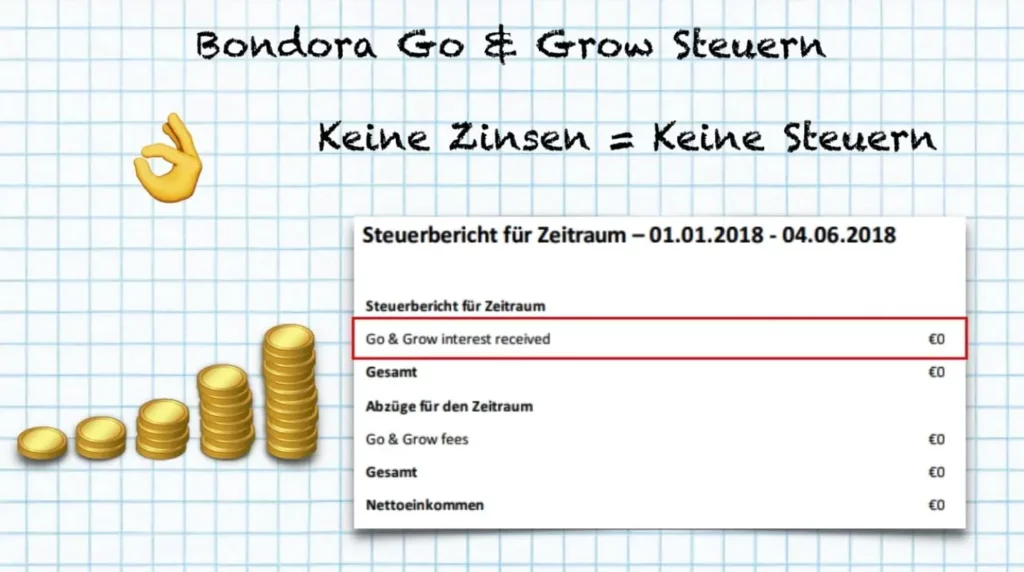
Steuern bei Bondora Go & Grow prüfen
Erträge aus Go & Grow können steuerpflichtig sein. Welche Angaben und Zeitpunkte für dich gelten, hängt von deinem Wohnsitz, deiner Situation und den geltenden Regeln ab. Nutze die Unterlagen des Anbieters und hole bei Bedarf steuerlichen Rat ein. Ein pauschaler Steuervorteil wird hier nicht zugesagt.
Stärken und Schwächen von Bondora Go & Grow.
Fassen wir mal die Stärken und Schwächen von Bondora Go & Grow zusammen…
Vorteile von Go & Grow
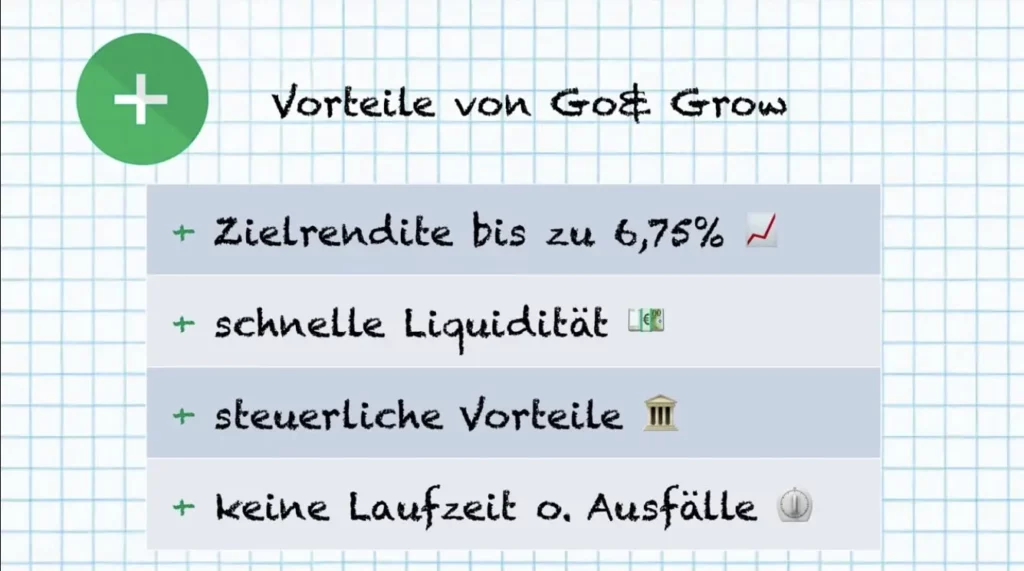
Go & Grow nimmt Anlegern die Auswahl einzelner Kredite ab. Bondora bewirbt aktuell bis zu 6 % p. a.; eine Zielrendite ist keine Garantie und ein Verlust des Kapitals bleibt möglich.
Die Plattform zeigt dir die Entwicklung deiner Anlage im Konto. Die einfache Übersicht ist praktisch, ersetzt aber keine Prüfung von Rendite, Kosten und Risiken.
Auszahlungen können beantragt werden. Die tatsächliche Verfügbarkeit kann sich verzögern; ein Wertverlust ist nicht ausgeschlossen.
Du musst keine einzelnen Kredite auswählen oder selbst verwalten. Das spart Verwaltungsaufwand. Kreditausfälle bleiben trotzdem ein Risiko des Portfolios.
Schwächen von Go & Grow
Aber natürlich hat Bondora Go & Grow auch Schwächen.
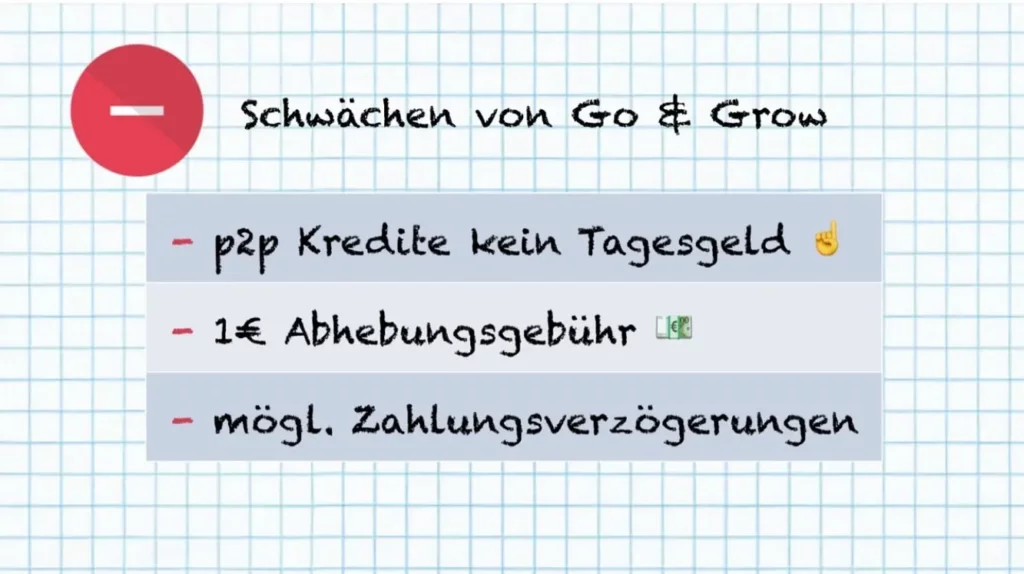
Es handelt sich bei Bondora Go & Grow immer noch um P2P-Kredite, weshalb Bondoras Vergleich zum Tagesgeld etwas hinkt. Go & Grow ist zwar genauso bequem wie Tagesgeld, aber das Risiko ist trotzdem wesentlich höher. Man sollte also beachten, dass man für das Extra an Rendite, auch mehr Risiken eingehen muss. Allerdings ist in der Welt des Investierens nichts wirklich sicher, weshalb ich Bondora Go & Grow ausprobiere.
Bondora Go & Grow verlangt 1€ Abhebungsgebühr. Wer Geld von seinem Bondora-Account abheben möchte, muss unabhängig von der Summe eine Gebühr von 1€ pro Sparplan zahlen. Man sollte also nicht allzu oft Geld auszahlen und allzu viele verschiedene Sparpläne anlegen, um Geld zu sparen.
Bondora beschreibt schnelle Auszahlungen, doch sie sind nicht garantiert. Bei unzureichender Liquidität können Verzögerungen auftreten.
Eine höhere mögliche Rendite ist kein ausreichender Grund, ein Kreditinvestment zu wählen. Entscheidend sind auch Verlustrisiko, Liquidität und die Frage, ob du auf das angelegte Geld verzichten kannst.
Für wen lohnt sich Bondora Go & Grow?
Go & Grow kann für Anleger interessant sein, die bewusst einen Teil ihres Vermögens in Kreditforderungen investieren möchten und das Verlustrisiko tragen können. Wer eine sichere Reserve für kurzfristige Ausgaben braucht, sollte es nicht mit Tagesgeld gleichsetzen.
Die 5 € Startguthaben sind ein kleiner Bonus, kein Grund, ein unpassendes Risiko einzugehen. Entscheide zuerst, ob das Produkt zu dir passt, und prüfe erst dann das Angebot.
Warum?
Eine höhere beworbene Rendite geht mit anderen Risiken einher. Bei Tagesgeld innerhalb der gesetzlichen Sicherungsgrenzen ist der Schutz ein anderer als bei Kreditforderungen ohne Einlagensicherung.
Verteile deine Anlagen und halte Geld für laufende Ausgaben und Notfälle getrennt von riskanten Kreditinvestments. Auch ein automatisiertes Portfolio kann Verluste erleiden.
Wie sieht nun meine persönliche Strategie aus?
Historischer Selbstversuch: Damals nutzte ich einen Teil meines Notgroschens für Go & Grow. Wegen des Kapitalrisikos ist das nicht als Empfehlung für eine Notfallreserve zu verstehen.
Auch mein damaliges Sparziel für zusätzliche Wünsche war ein persönlicher Versuch unter früheren Konditionen. Daraus lässt sich keine heutige Empfehlung oder Renditezusage ableiten.
Rückblick: Der Start von Go & Grow 2018
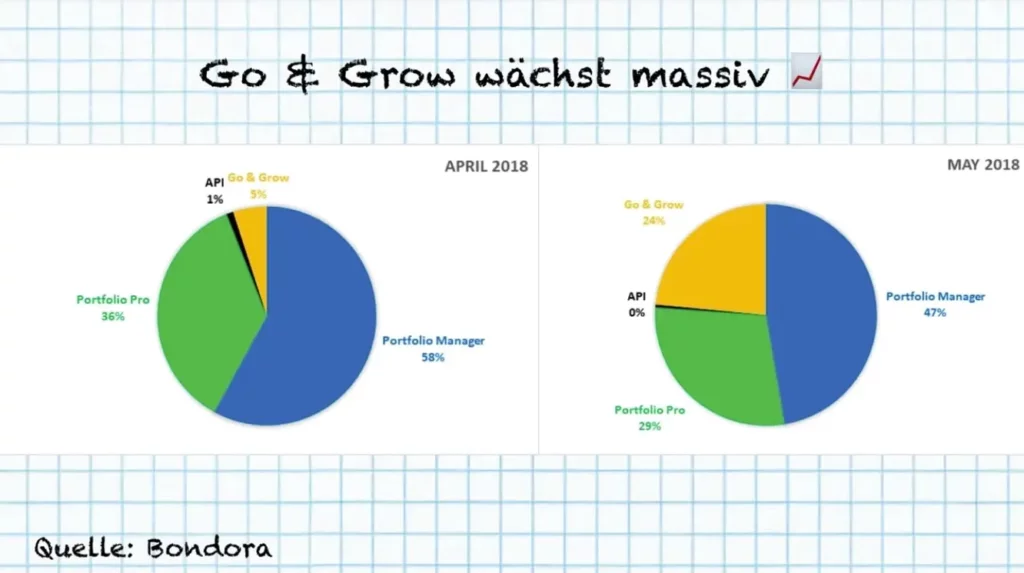
Das neue Produkt von Bondora scheint gut anzukommen. Zum Start von Go & Grow im April 2018 waren bereits 5% aller Anlegergelder auf Bondora in dem neuen Produkt investiert.
Im Mai 2018 waren es bereits 24% des gesamten Anlagekapitals, dass in Go & Grow investiert war.
Die folgenden Zahlen und Screenshots dokumentieren unseren früheren Test. Für deine heutige Entscheidung zählen die aktuellen Bedingungen, nicht die Ergebnisse aus dem Jahr 2018.
Hier kannst du übrigens kostenlos einen Account bei Bondora Go & Grow eröffnen.
Go & Grow mit 5 € Startguthaben kennenlernen
Wenn du auf dem Laufenden bleiben willst, vergisst nicht den Youtube-Channel zu abonnieren oder der Talerbox Community auf Facebook beizutreten. Dort kannst du dich mit anderen Investoren austauschen.
NEU: Unsere Erfahrungen mit dem Fest- und Tagesgeld Angebot von Weltsparen.

20 € Bitvavo-Willkommensbonus
Empfohlene Artikel
Trade Republic VL 2026: Keine VL – ETF-Alternativen
Netflix kostenlos 2026? Kein Probeabo – diese Sparwege gibt es
Talerbox Krypto-Portfolio: Zusammensetzung & Strategie