
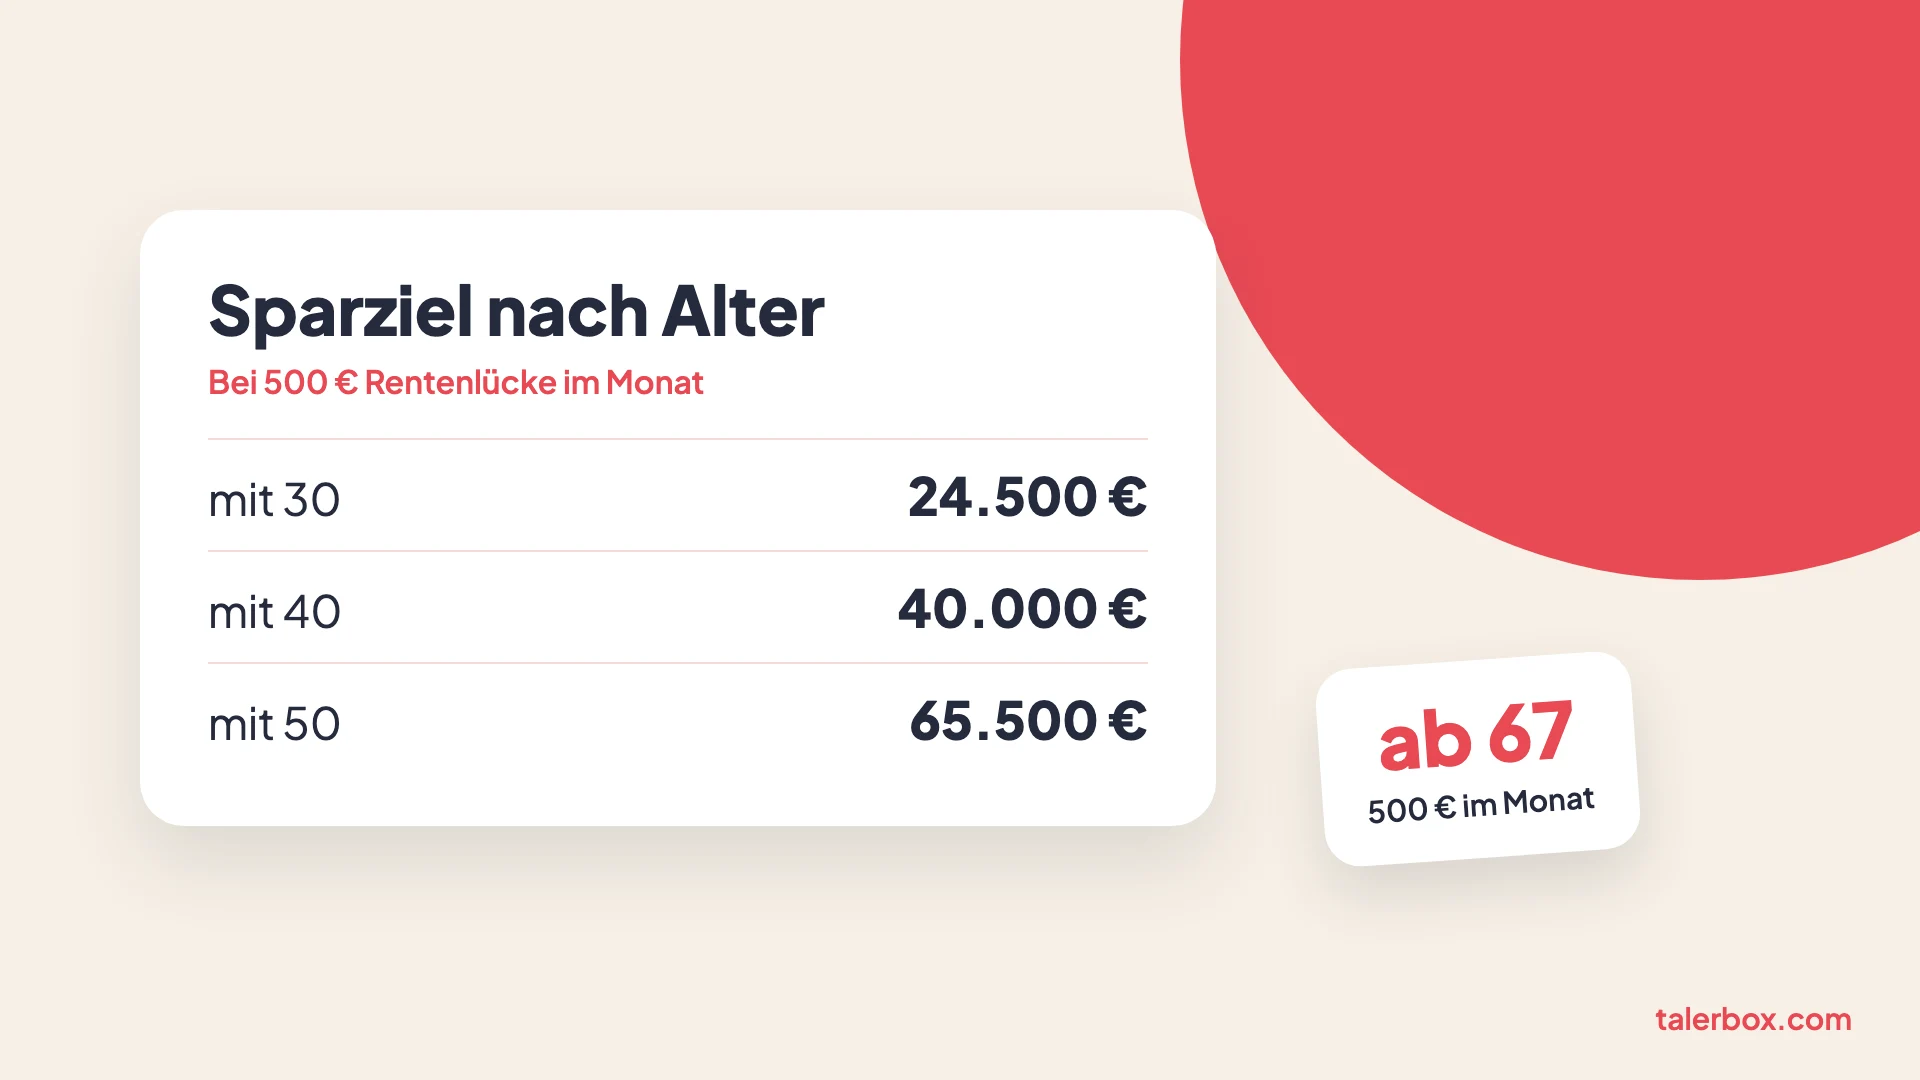
Wie viel Geld solltest du mit 30, 40 und 50 gespart haben?

Fehlen dir in der Rente 500 € im Monat, solltest du mit 30 rund 24.500 €, mit 40 rund 40.000 € und mit 50 rund 65.500 € gespart haben. Legst du dieses Geld in einem breit gestreuten Aktien-ETF an, wächst es bis 67 mit 5 % im Jahr nach Preissteigerung weiter. Ab der Rente kannst du dir dann jeden Monat 500 € auszahlen.
Wie viel du selbst brauchst, hängt von deiner eigenen Rentenlücke ab. Das ist das Geld, das dir im Alter jeden Monat fehlt. Du rechnest sie aus, indem du deine Rente von deinen Ausgaben abziehst. Mit unserem Rechner siehst du nach drei Angaben, wo du heute stehen solltest und wie viel du dafür im Monat sparst.
Annahmen anpassen
Der Rechner nimmt eine Rente ab 67 an und rechnet dein Ziel mit der 4-Prozent-Regel: Lücke im Monat mal 12 mal 25.
Vermögen nach Alter in Deutschland: So viel haben andere mit 30, 40 und 50
Ein Haushalt, dessen Hauptperson zwischen 35 und 44 Jahre alt ist, hat in der Mitte rund 75.900 € Vermögen. In der Mitte heißt: Die eine Hälfte der Haushalte in dieser Altersgruppe hat mehr, die andere Hälfte weniger. Hauptperson ist meist die Person mit dem höchsten Einkommen im Haushalt.
So viel Vermögen haben Haushalte je Altersgruppe:
| Alter der Hauptperson | Vermögen in der Mitte | Durchschnitt |
|---|---|---|
| 16 bis 34 | 17.600 € | 106.900 € |
| 35 bis 44 | 75.900 € | 237.500 € |
| 45 bis 54 | 157.100 € | 409.600 € |
| 55 bis 64 | 256.900 € | 440.100 € |
| 65 bis 74 | 211.600 € | 411.400 € |
| 75 und älter | 139.800 € | 343.700 € |
Der Durchschnitt liegt viel höher als die Mitte, weil wenige sehr reiche Haushalte ihn nach oben ziehen. Für den Vergleich mit dir taugt deshalb die Mitte besser.
Die Werte gelten für den ganzen Haushalt, und in vielen Haushalten leben zwei Erwachsene. Sie enthalten auch Immobilien abzüglich der Schulden, aber keine Ansprüche aus der gesetzlichen Rente. Für deinen eigenen Plan taugen sie deshalb nur als Einordnung. Ob dein Geld im Alter reicht, zeigt erst deine eigene Rentenlücke.
Tabelle: So viel solltest du mit 30, 40 und 50 gespart haben
So viel solltest du je nach Alter und Rentenlücke gespart haben:
| Dein Alter | 500 € Lücke im Monat | 1.000 € Lücke im Monat |
|---|---|---|
| mit 25 | 19.500 € | 38.500 € |
| mit 30 | 24.500 € | 49.500 € |
| mit 35 | 31.500 € | 63.000 € |
| mit 40 | 40.000 € | 80.500 € |
| mit 45 | 51.500 € | 102.500 € |
| mit 50 | 65.500 € | 131.000 € |
| mit 55 | 83.500 € | 167.000 € |
| mit 60 | 106.500 € | 213.000 € |
So liest du die Tabelle: Such dein Alter und deine Lücke. Für andere Lücken rechnest du anteilig, bei 250 € nimmst du zum Beispiel die Hälfte der mittleren Spalte. Die Tabelle rechnet mit einer Rente ab 67 und mit 5 % Wertzuwachs im Jahr nach Abzug der Preissteigerung.
So kommt die Zahl zustande
Schritt 1, die Rentenlücke: Zieh von deinen monatlichen Ausgaben im Alter deine Rente ab. Wie hoch deine gesetzliche Rente voraussichtlich wird, steht in deiner Renteninformation. Nimm dort den Betrag ohne künftige Rentenanpassungen, denn auch die Tabelle rechnet in heutigen Preisen. Die Deutsche Rentenversicherung schickt sie dir ab 27 jedes Jahr, wenn du mindestens fünf Jahre Beiträge gezahlt hast. Dort steht die Rente vor Abzügen. Zieh deshalb noch rund 12 % für Kranken- und Pflegeversicherung ab, je nach Einkommen auch Steuer.
Schritt 2, dein Ziel mit 67: Nimm die Lücke mal 12 und mal 25. Bei 500 € Lücke sind das 150.000 €. Dahinter steckt die 4-Prozent-Regel: Im ersten Rentenjahr entnimmst du 4 % deines Vermögens, danach jedes Jahr denselben Betrag plus Preissteigerung. Wie das in der Praxis läuft, liest du in unserem Artikel zum Entnahmeplan.
Schritt 3, was du heute brauchst: Dein Geld wächst bis 67 weiter. Je jünger du bist, desto weniger musst du deshalb heute schon haben. Mit 40 bleiben dir noch 27 Jahre. Bei 5 % im Jahr werden in dieser Zeit aus 40.000 € rund 150.000 €.
Faustregel „mit 40 das Doppelte oder Dreifache des Gehalts“: Warum sie wenig taugt
Die Fondsgesellschaft Fidelity empfiehlt als Faustregel: Mit 30 solltest du ein Jahresgehalt gespart haben, mit 40 das Doppelte, mit 50 das Vierfache und mit 60 das Sechsfache. Bei 60.000 € Gehalt wären das mit 40 rund 120.000 €. In den USA nennt Fidelity für 40 sogar das Dreifache des Gehalts.
Das Gehalt sagt aber wenig darüber, wie viel dir im Alter fehlt. Wer sparsam lebt, braucht im Alter weniger. Dasselbe gilt, wenn du eine Betriebsrente oder eine Pension bekommst. Fehlen dir zum Beispiel 500 € im Monat, kommst du mit 40 schon mit rund 40.000 € ans Ziel. Unsere Tabelle rechnet deshalb von deiner Lücke aus und nicht von deinem Gehalt.
Was tun, wenn du hinter deinem Wert liegst?
Liegst du unter deinem Wert, gleichst du das mit einer monatlichen Sparrate bis 67 aus. Startest du bei 500 € Lücke ohne Erspartes, sind das mit 30 rund 120 €, mit 40 rund 225 € und mit 50 rund 475 € im Monat.
Zahl davon bis zu 150 € im Monat ins neue Altersvorsorgedepot, wenn du gefördert wirst. Bei 150 € im Monat legt der Staat ab 2027 540 € im Jahr dazu, das sind 30 % auf deine Einzahlung. Für jedes Kind mit Kindergeld kommen bis zu 300 € im Jahr dazu. Welcher Anbieter am günstigsten ist, zeigt unser Altersvorsorgedepot-Vergleich.
Alles darüber sparst du per ETF-Sparplan in einem normalen Depot, am besten in einem breit gestreuten Welt-ETF. Dort kommst du jederzeit an dein Geld, im Altersvorsorgedepot grundsätzlich erst ab 65. Depots mit kostenlosen Sparplänen findest du in unserem ETF-Sparplan-Vergleich.
Häufige Fragen zum Sparziel nach Alter
Zählt mein Eigenheim zum Ersparten?
Gilt die Tabelle auch für Paare?
Warum rechnet die Tabelle mit 5 % im Jahr?
Sind 100.000 € Erspartes mit 40 viel?
Wie viel Geld sollte man mit 40 auf dem Konto haben?
Ich habe noch keine Renteninformation. Was setze ich als Rente ein?
Mehr zum Thema neben dem Sparziel nach Alter
- Altersvorsorgedepot 2027
- Altersvorsorgedepot-Vergleich
- Altersvorsorgedepot-Rechner
- ETF-Sparplan-Vergleich
- Entnahmeplan im Alter
- Finanzielle-Freiheit-Rechner
*Mit Sternchen markierte Links sind Empfehlungslinks: Talerbox kann eine Vergütung erhalten, für dich entstehen keine zusätzlichen Kosten.
Keine Anlageberatung.

20 € Bitvavo-Willkommensbonus