

Krypto-Steuer Österreich 2026: 27,5 % und KESt

Krypto-Steuer in Österreich: Erst Anschaffungsdatum und Anbieter klären
Für Neuvermögen gilt grundsätzlich der besondere Steuersatz von 27,5 %. Krypto-zu-Krypto-Tausch löst grundsätzlich noch keine Realisierung aus. Bei inländischen Anbietern kann KESt bereits einbehalten werden; ausländische Plattformen verlangen häufig eine eigene Erklärung.
Mit * markierte Links sind Werbelinks. Bei einem Abschluss kann Talerbox eine Vergütung erhalten.
Was automatisch passiert – und was nicht
Steuerabzug, Anbieterunterlage, Transaktionshistorie und Steuerreport sind verschiedene Dinge. Diese Übersicht trennt sie für deinen Fall.
Wann Krypto steuerlich relevant wird
Alt- und Neuvermögen, der Realisationsvorgang und ein möglicher KESt-Abzug müssen getrennt geprüft werden.
🧾 Nach dem 28. Februar 2021 angeschafft
Für Neuvermögen gilt grundsätzlich der besondere Steuersatz von 27,5 Prozent.
🔄 Krypto gegen Krypto getauscht
Der Tausch eines Kryptowerts gegen einen anderen führt grundsätzlich nicht zur Realisierung; die Anschaffungskosten werden fortgeführt.
🏦 KESt oder eigene Erklärung
Ein inländischer Anbieter kann KESt abziehen. Bei ausländischen Plattformen musst du die Erklärung häufig selbst organisieren.
Welcher Weg passt zu deinem Fall?
Wähle nach Anbieterbereich, bestehendem Datenbestand und dem benötigten Steuerland. Wähle die Route, die deiner Situation am nächsten kommt.
Bis 28. Februar 2021 angeschafft
Altvermögen separat prüfen; die neue 27,5-%-Logik gilt nicht pauschal rückwirkend.
- vollständigen Zeitraum bestimmen
- Originalexport unverändert sichern
- passenden Importweg nur einmal verwenden
- Bestand, Gebühren und Transfers kontrollieren
Stop-Gate: Alt-/Neuvermögen, KESt-Abzug und ausländische Plattformen müssen vor der Reportnutzung geklärt sein.
Nach 28. Februar 2021 angeschafft
Neuvermögen: realisierte Einkünfte grundsätzlich mit 27,5 % einordnen.
- vollständigen Zeitraum bestimmen
- Originalexport unverändert sichern
- passenden Importweg nur einmal verwenden
- Bestand, Gebühren und Transfers kontrollieren
Stop-Gate: Alt-/Neuvermögen, KESt-Abzug und ausländische Plattformen müssen vor der Reportnutzung geklärt sein.
Österreichischer KESt-Anbieter
Prüfen, was bereits einbehalten und im Steuerreport ausgewiesen wurde.
- vollständigen Zeitraum bestimmen
- Originalexport unverändert sichern
- passenden Importweg nur einmal verwenden
- Bestand, Gebühren und Transfers kontrollieren
Stop-Gate: Alt-/Neuvermögen, KESt-Abzug und ausländische Plattformen müssen vor der Reportnutzung geklärt sein.
Ausländische Börse oder Wallet
Historie selbst konsolidieren und Erklärungspflicht prüfen.
- vollständigen Zeitraum bestimmen
- Originalexport unverändert sichern
- passenden Importweg nur einmal verwenden
- Bestand, Gebühren und Transfers kontrollieren
Stop-Gate: Alt-/Neuvermögen, KESt-Abzug und ausländische Plattformen müssen vor der Reportnutzung geklärt sein.
* Werbelink. Maßgeblich sind Preis und möglicher Vorteil im Checkout. Talerbox kann eine Vergütung erhalten.
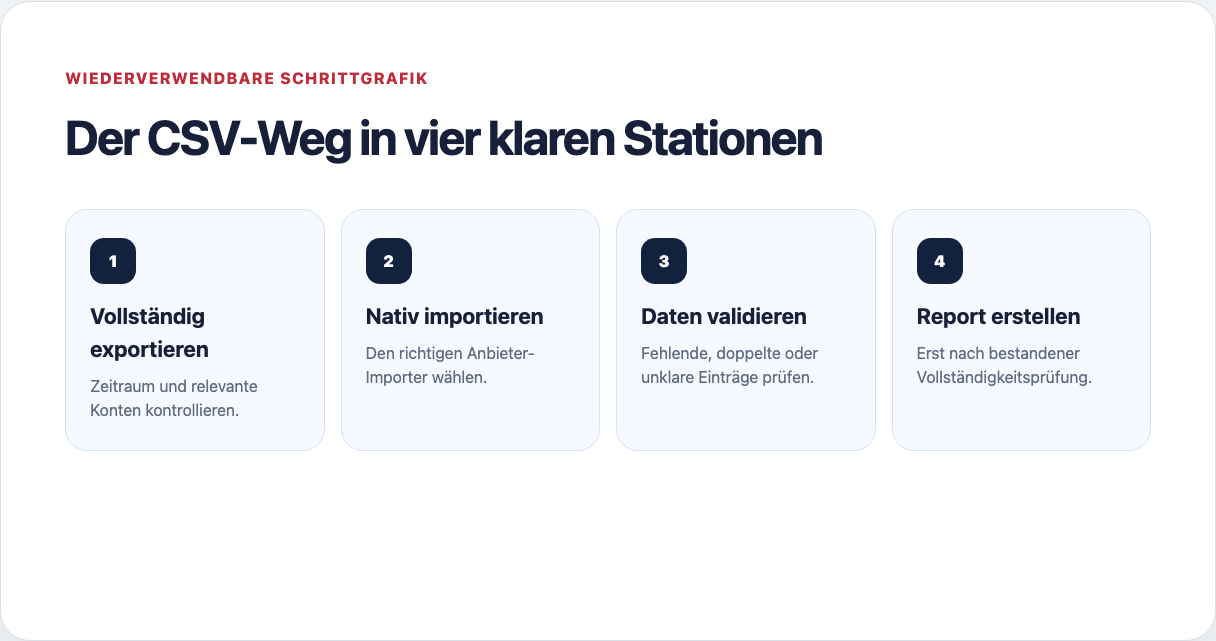
Vom Anbieter zum geprüften Steuerreport
Ein Import spart Arbeit. Er ersetzt nicht die Prüfung, ob alle Quellen, Zeiträume und Anschaffungskosten vollständig sind.
Schritt 1
Anschaffungsdatum jeder relevanten Position bestimmen.
Schritt 2
Feststellen, ob der Anbieter österreichische KESt einbehalten hat.
Schritt 3
Krypto-zu-Krypto-Tausch von Verkauf gegen Euro, Waren oder Dienstleistungen trennen.
Schritt 4
Bei gleichen Kryptowerten auf derselben Wallet die geltenden Durchschnittskosten prüfen.
Schritt 5
Österreichischen Steuerreport erstellen und offene Sonderfälle vor Abgabe klären.
Prüfe deinen tatsächlichen Datenbestand
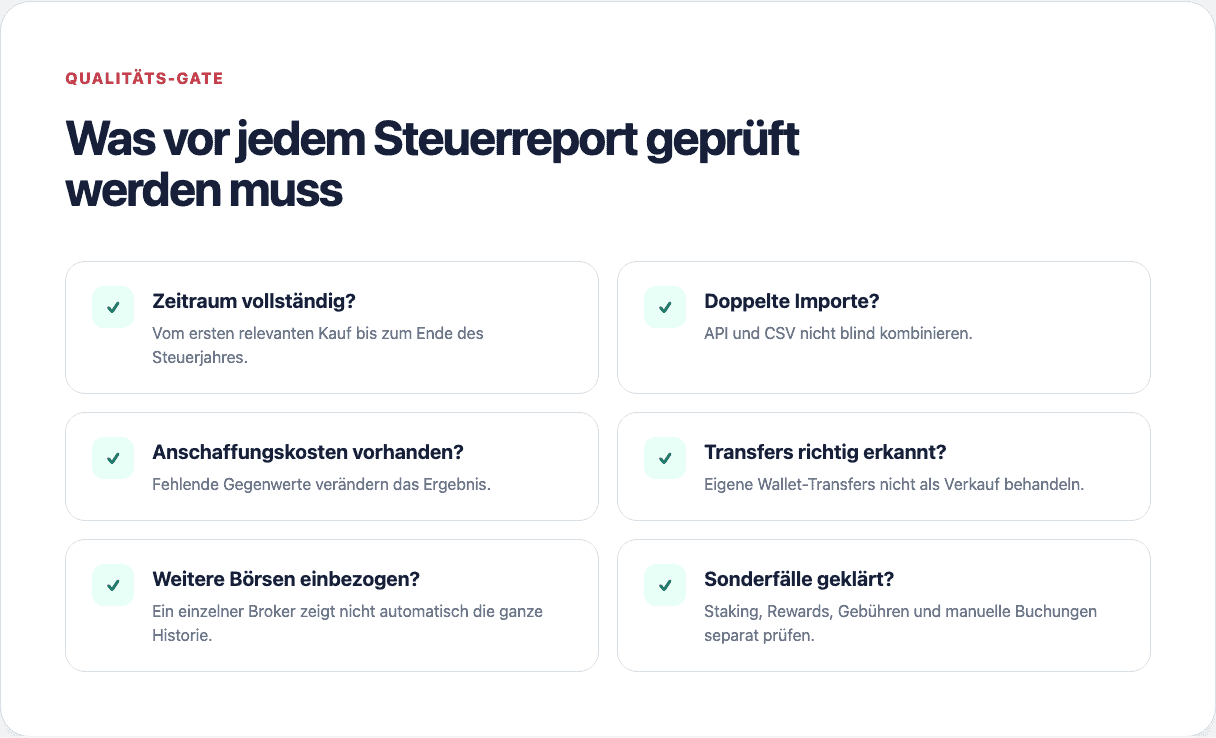
Eine allgemeine Antwort kennt weder deine Wallets noch fehlende Anschaffungskosten oder doppelte Importe.
✅ Report erst verwenden, wenn …
- alle Börsen und Wallets enthalten sind
- Endbestände plausibel sind
- Anschaffungskosten und Haltefristen nachvollziehbar sind
- Transfers und Gebühren korrekt zugeordnet sind
🛑 Stoppen und prüfen, wenn …
- Bestände abweichen
- Anschaffungskosten fehlen
- Transfers als Verkäufe erscheinen
- CSV- und API-Zeiträume doppelt sind
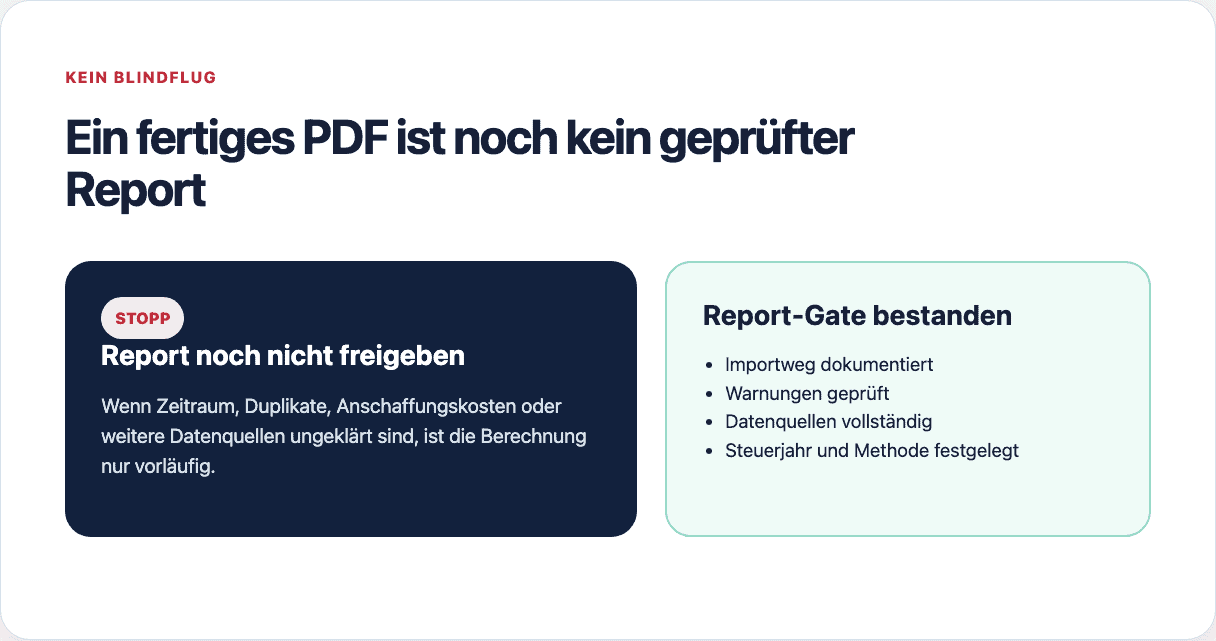
Importiere zuerst – entscheide nach dem Datencheck.
So erkennst du fehlende Quellen und Dubletten, bevor sie in einen Steuerreport einfließen.
Offizielle Belege für diese Anleitung
- BMF Österreich: Steuerliche Behandlung von KryptowährungenAktueller offizieller Anbieter-, Import- oder Rechtsbeleg.
- CoinTracking: Krypto-Steuern ÖsterreichAktueller offizieller Anbieter-, Import- oder Rechtsbeleg.
- BMF-Schreiben vom 6. März 2025 zu KryptowertenEinordnung und Aufzeichnungspflichten.
- § 23 EStGPrivate Veräußerungsgeschäfte.
Hinweis: Diese Seite dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung. Importwege und Oberflächen können sich ändern. Mit * markierte Links sind Werbelinks.

20 € Bitvavo-Willkommensbonus
Empfohlene Artikel
Trade Republic VL 2026: Keine VL – ETF-Alternativen
Netflix kostenlos 2026? Kein Probeabo – diese Sparwege gibt es
Talerbox Krypto-Portfolio: Zusammensetzung & Strategie